
45
Акции и скидки Поделиться
- Артикул: 00201851
- Автор: Минфин РФ
- Формат: А4 (210х297 мм) вертикальный
- Обложка: мягкая
- Год: 2022
- Вес: 155 г
% Скидки при заказе от 10 журналов Подробнее
Настройка блока страниц
Количество страниц ( рекомендуется 60 стр. ): (листов: 10 )
- 20
- 40
- 60
- 80
- 96
- 200
- 300
- 400
- 500
- 600
Плотность бумаги:
Обложка:
Нумерация, скрепление, печать:
Все настройки
Настройка обложки
Дополнительно:
Скрепление:
Документ отменен
С 01.01.2024 действует Книга учета доходов и расходов организаций и индивидуальных предпринимателей, применяющих упрощенную систему налогообложения , утвержденная Приказом ФНС России от 07.11.2023 N ЕА-7-3/816@"Об утверждении форм Книги учета доходов и расходов индивидуальных предпринимателей, применяющих систему налогообложения для сельскохозяйственных товаропроизводителей (единый сельскохозяйственный налог), Книги учета доходов и расходов организаций и индивидуальных предпринимателей, применяющих упрощенную систему налогообложения, Книги учета доходов индивидуальных предпринимателей, применяющих патентную систему налогообложения, а также порядков их заполнения"
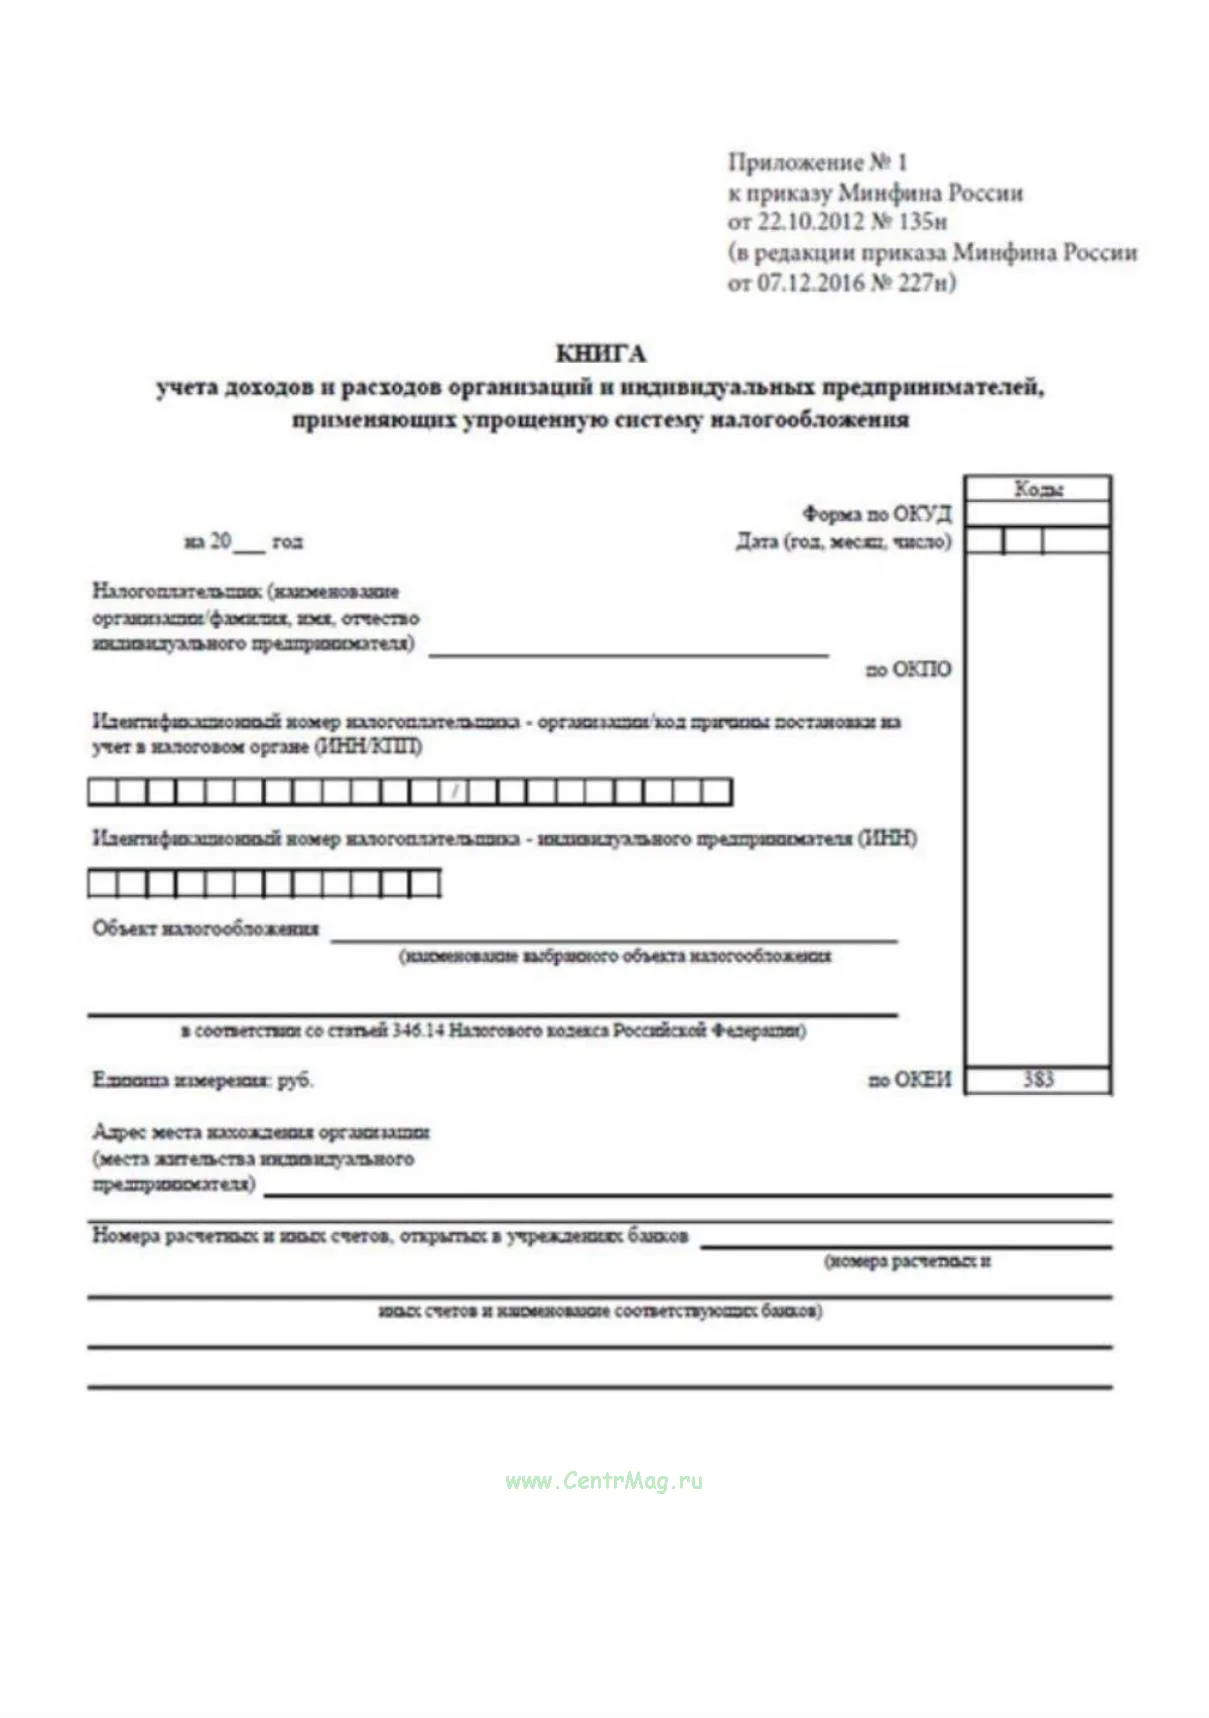
Форма книги учета доходов и расходов организаций и индивидуальных предпринимателей, применяющих упрощенную систему налогообложения, соответствует Приложению №1 к Приказу Минфина РФ от 22 октября 2012 г. № 135н "Об утверждении форм Книги учета доходов и расходов организаций и индивидуальных предпринимателей, применяющих упрощенную систему налогообложения, Книги учета доходов индивидуальных предпринимателей, применяющих патентную систему налогообложения, и Порядков их заполнения"
В соответствии со статьей 346.24 НК РФ налогоплательщики, работающие по упрощенной системе налогообложения, обязаны вести налоговый учет показателей своей деятельности, необходимых для исчисления налоговой базы и суммы налога, на основании книги учета доходов и расходов.
Полномочия по утверждению формы Книги учета доходов и расходов организаций и индивидуальных предпринимателей, применяющих упрощенную систему налогообложения и порядок отражения в ней хозяйственных операций организациями и индивидуальными предпринимателями, применяющими упрощенную систему налогообложения, c середины 2004 года переданы Министерству финансов Российской Федерации.
Таким образом, ведение учета у организаций и индивидуальных предпринимателей, работающих по упрощенке, сводится к ведению Книги учета доходов и расходов организаций и индивидуальных предпринимателей, применяющих упрощенную систему налогообложения.
Организации и индивидуальные предприниматели, применяющие упрощенную систему налогообложения, ведут Книгу учета доходов и расходов организаций и индивидуальных предпринимателей, применяющих упрощенную систему налогообложения, в которой в хронологической последовательности на основе первичных документов позиционным способом отражают хозяйственные операции за отчетный (налоговый) период.
Ведение Книги учета доходов и расходов организаций и индивидуальных предпринимателей, применяющих упрощенную систему налогообложения, а также документирование фактов предпринимательской деятельности осуществляется на русском языке.
Первичные учетные документы, составленные на иностранном языке или языках народов Российской Федерации, должны иметь построчный перевод на русский язык.
Книга учета доходов и расходов организаций и индивидуальных предпринимателей, применяющих упрощенную систему налогообложения может вестись как на бумажных носителях, так и в электронном виде. При ведении Книги учета доходов и расходов в электронном виде налогоплательщики обязаны по окончании отчетного (налогового) периода вывести ее на бумажные носители.
Книга учета доходов и расходов организаций и индивидуальных предпринимателей, применяющих упрощенную систему налогообложения открывается на один календарный год и должна быть прошнурована и пронумерована.
На последней странице пронумерованной и прошнурованной налогоплательщиком Книги учета доходов и расходов указывается число содержащихся в ней страниц, которое подтверждается подписью руководителя организации (индивидуального предпринимателя) и печатью организации (индивидуального предпринимателя - при ее наличии), а также заверяется подписью должностного лица налогового органа и скрепляется печатью до начала ее ведения.
На последней странице пронумерованной и прошнурованной налогоплательщиком Книги учета доходов и расходов, которая велась в электронном виде, и выведенной по окончании налогового периода на бумажные носители, указывается число содержащихся в ней страниц, которое заверяется подписью должностного лица налогового органа и скрепляется печатью.
Исправление ошибок в Книге учета доходов и расходов организаций и индивидуальных предпринимателей, применяющих упрощенную систему налогообложения должно быть обосновано и подтверждено подписью руководителя организации (индивидуального предпринимателя) с указанием даты исправления и печатью организации (индивидуального предпринимателя - при ее наличии).
Разделы и графы Книги доходов и расходов организаций и индивидуальных предпринимателей, применяющих упрощенную систему налогообложения:
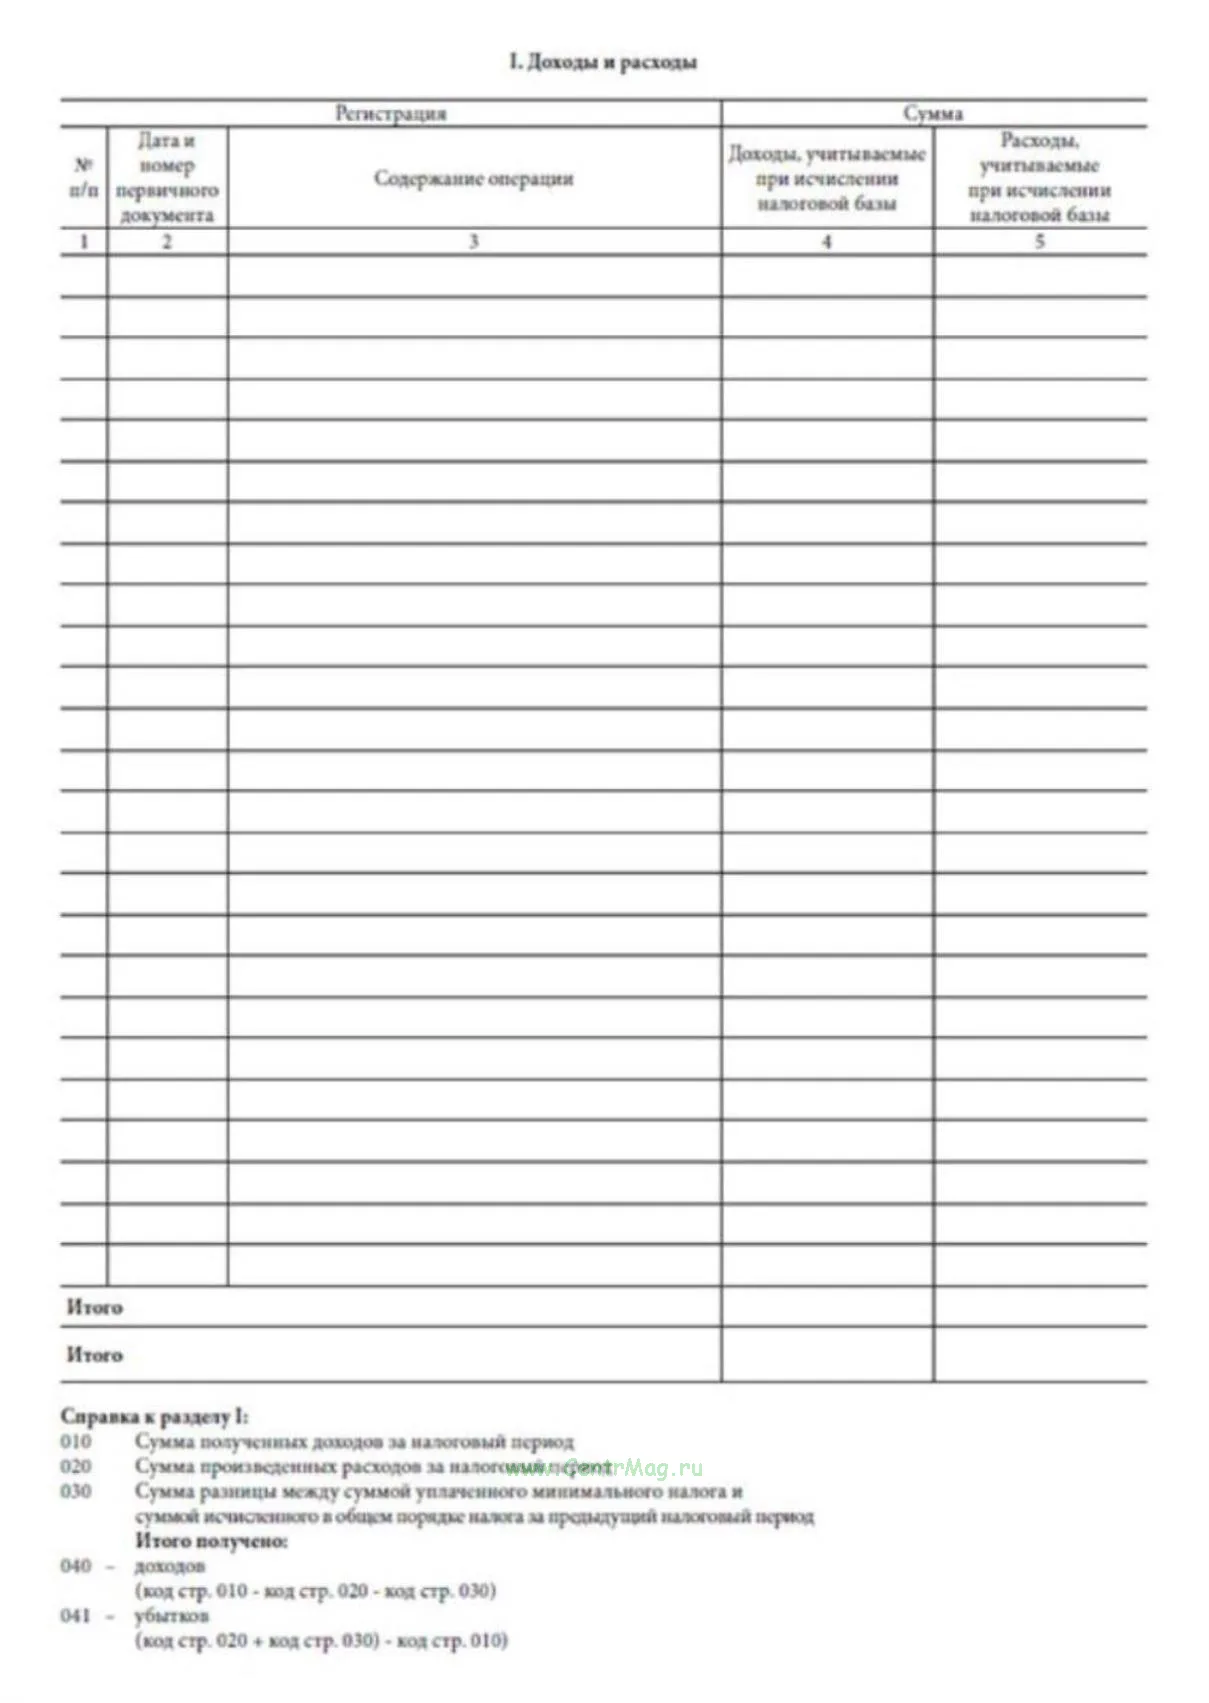
I. Доходы и расходы:
1-3. Регистрация
№ п/п
Дата и номер первичного документа
Содержание операции
4-5. Сумма
Доходы, учитываемые при исчислении налоговой базы
Расходы, учитываемые при исчислении налоговой базы
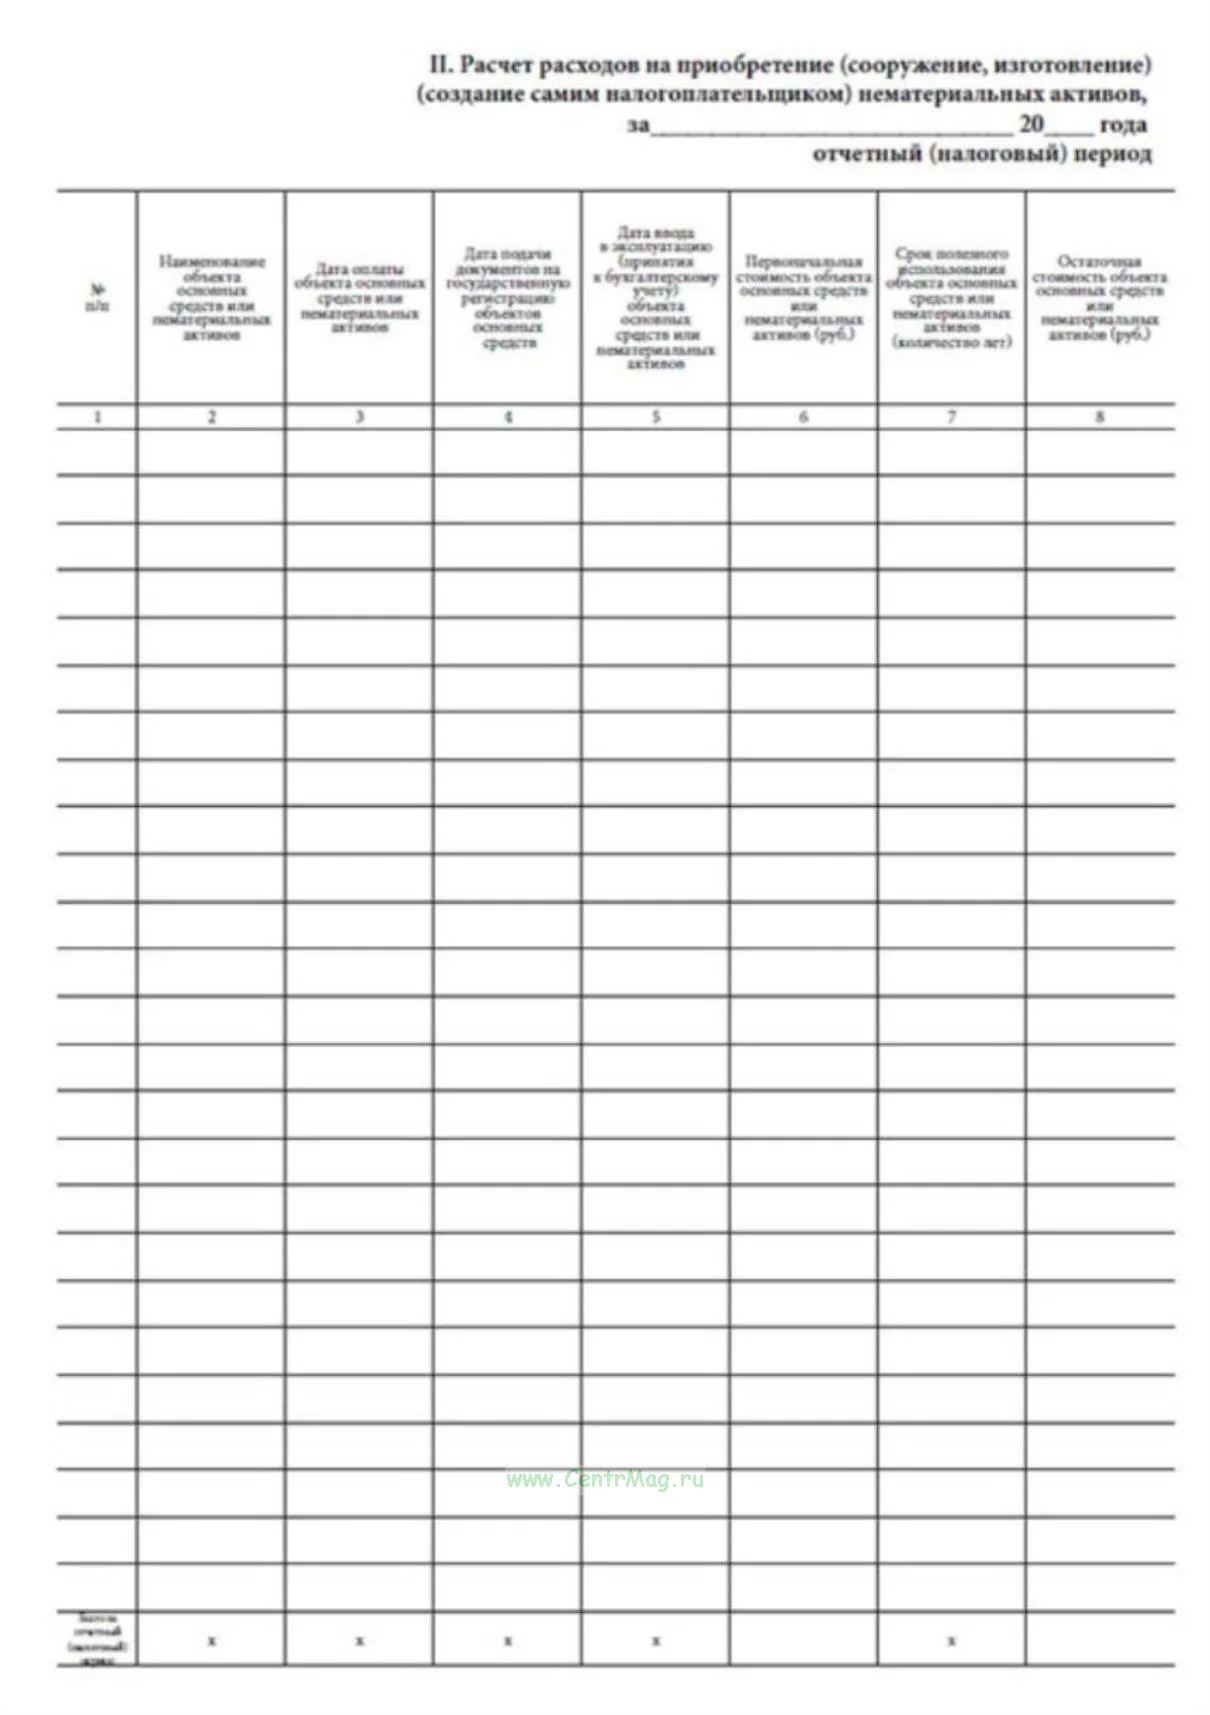
II. Расчет расходов на приобретение (сооружение, изготовление) (создание самим налогоплательщиком) нематериальных активов
1. № п/п
2. Наименование объекта основных средств или нематериальных активов
3. Дата оплаты объекта основных средств или нематериальных активов
4. Дата подачи документов на государственную регистрацию объектов основных средств
5. Дата ввода в эксплуатацию (принятия к бухгалтерскому учету) объекта основных средств или нематериальных активов
6. Первоначальная стоимость объекта основных средств или нематериальных активов (руб.)
7. Срок полезного использования объекта основных средств или нематериальных активов (количество лет)
8. Остаточная стоимость объекта основных средств или нематериальных активов (руб.)
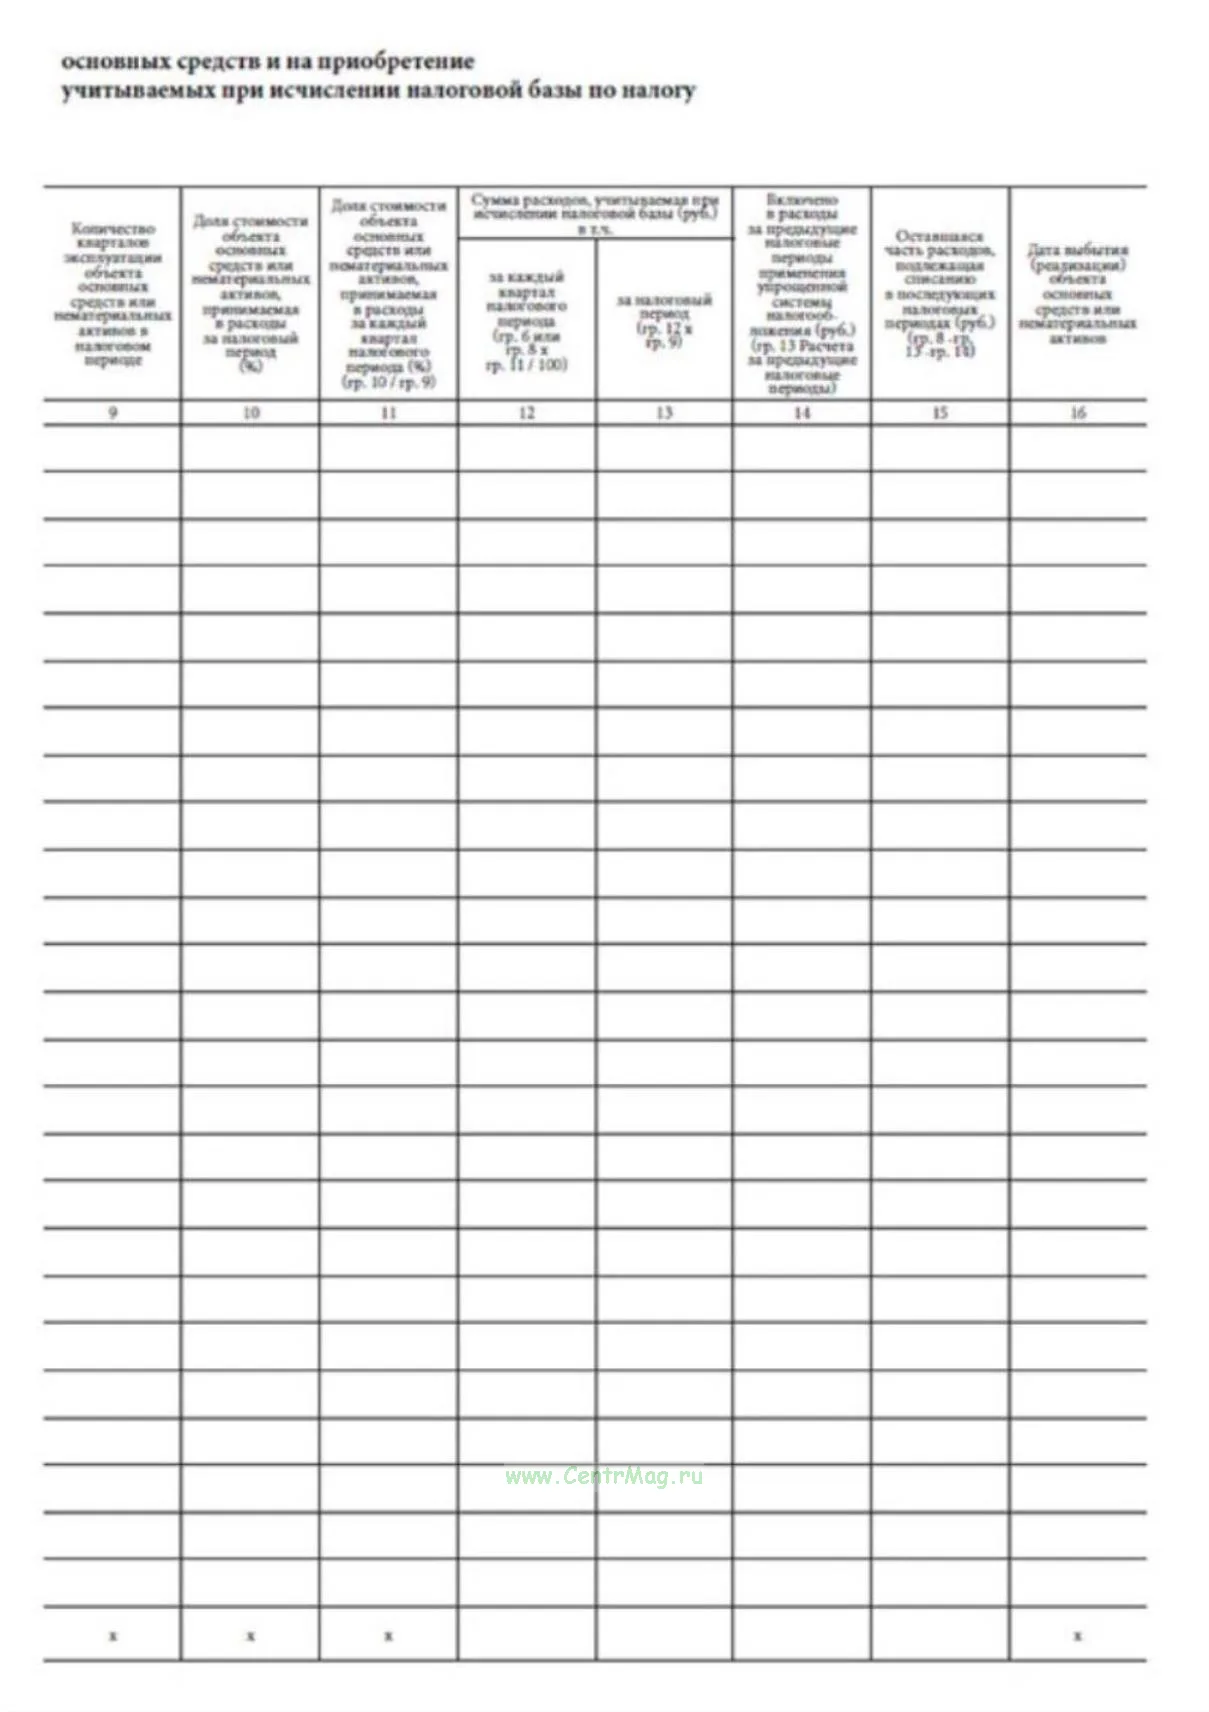
9. Количество кварталов эксплуатации объекта основных средств или нематериальных активов в налоговом периоде
10. Доля стоимости объекта основных средств или нематериальных активов, принимаемая в расходы за налоговый период (%)
11. Доля стоимости объекта основных средств или нематериальных активов, принимаемая в расходы за каждый квартал налогового периода (%) (гр. 10 / гр. 9)
12-13. Сумма расходов, учитываемая при исчислении налоговой базы (руб.) в т.ч.
14. Включено в расходы за предыдущие налоговые периоды применения упрощенной системы налогообложения (руб.) (гр. 13 Расчета за предыдущие налоговые периоды)
15. Оставшаяся часть расходов, подлежащая списанию в последующих налоговых периодах (руб.) (гр. 8 -гр. 13 -гр. 14)
16. Дата выбытия (реализации) объекта основных средств или нематериальных активов
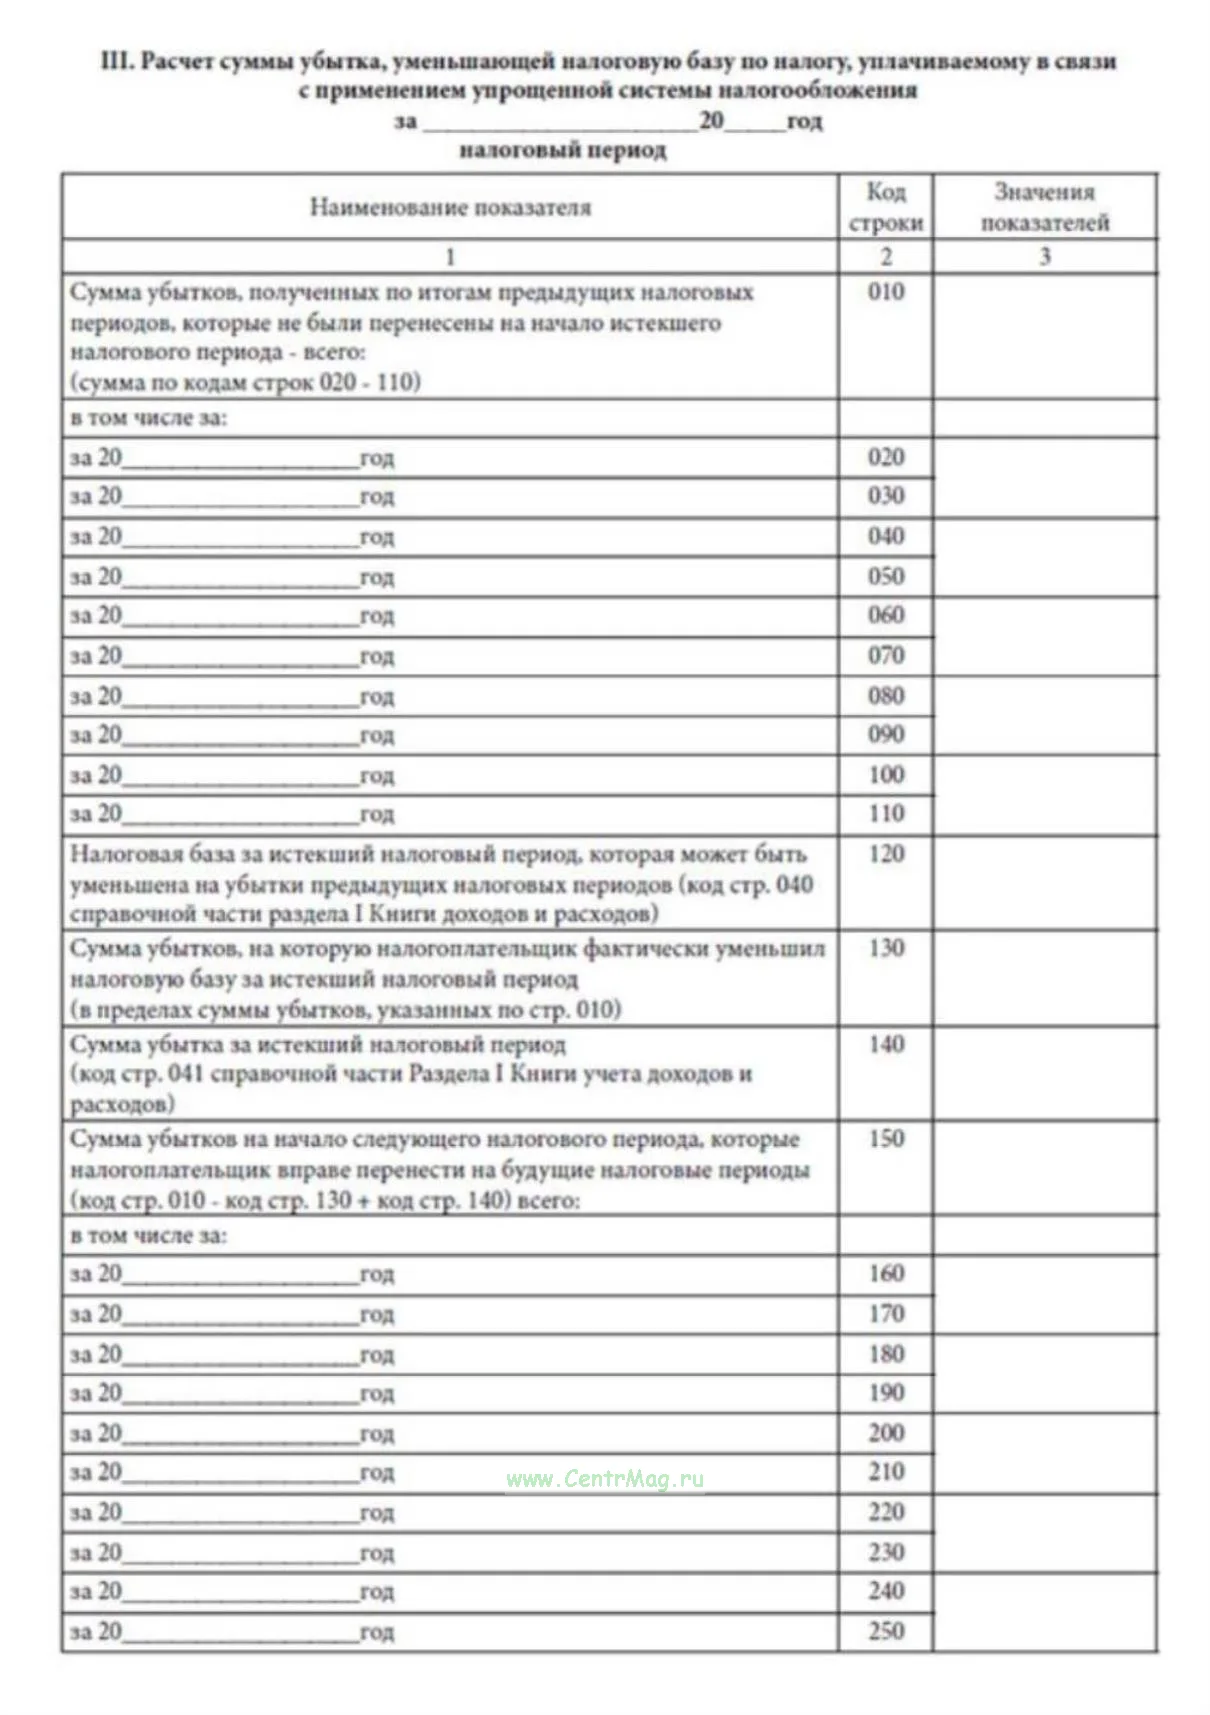
III. Расчет суммы убытка, уменьшающей налоговую базу по налогу, уплачиваемому в связи с применением упрощенной системы налогообложения:
1. Наименование показателя
2. Код строки
3. Значения показателей
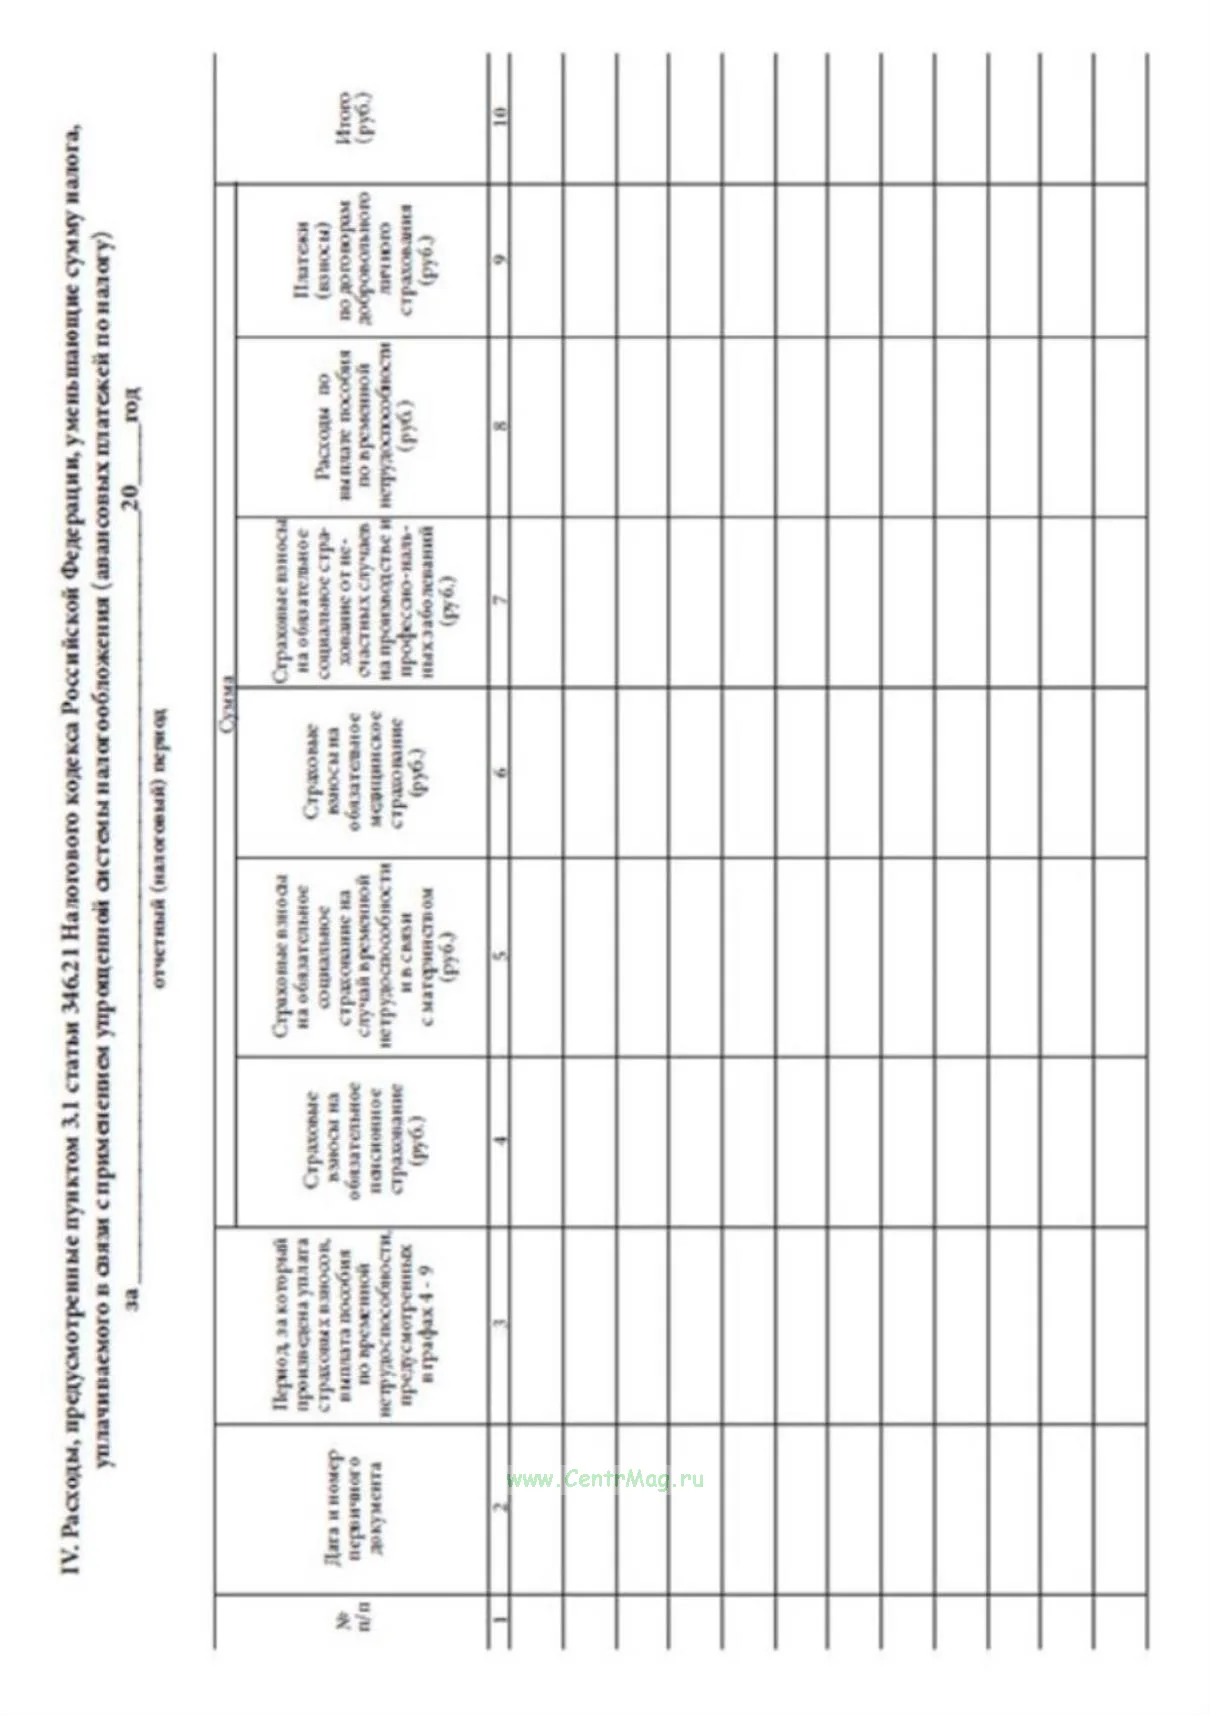
IV. Расходы, предусмотренные пунктом 3.1 статьи 346.21 Налогового кодекса Российской Федерации, уменьшающие сумму налога, уплачиваемого в связи с применением упрощенной системы налогообложения (авансовых платежей по налогу)
1. № п/п
2. Дата и номер первичного документа
3. Период, за который произведена уплата страховых взносов, выплата пособия по временной нетрудоспособности, предусмотренных в графах 4 - 9
4-9. Сумма
Страховые взносы на обязательное пенсионное страхование (руб.)
Страховые взносы на обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством (руб.)
Страховые взносы на обязательное медицинское страхование (руб.)
Страховые взносы на обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний (руб.)
Расходы по выплате пособия по временной нетрудоспособности (руб.)
Платежи (взносы) по договорам добровольного личного страхования (руб.)
10. Итого (руб.)
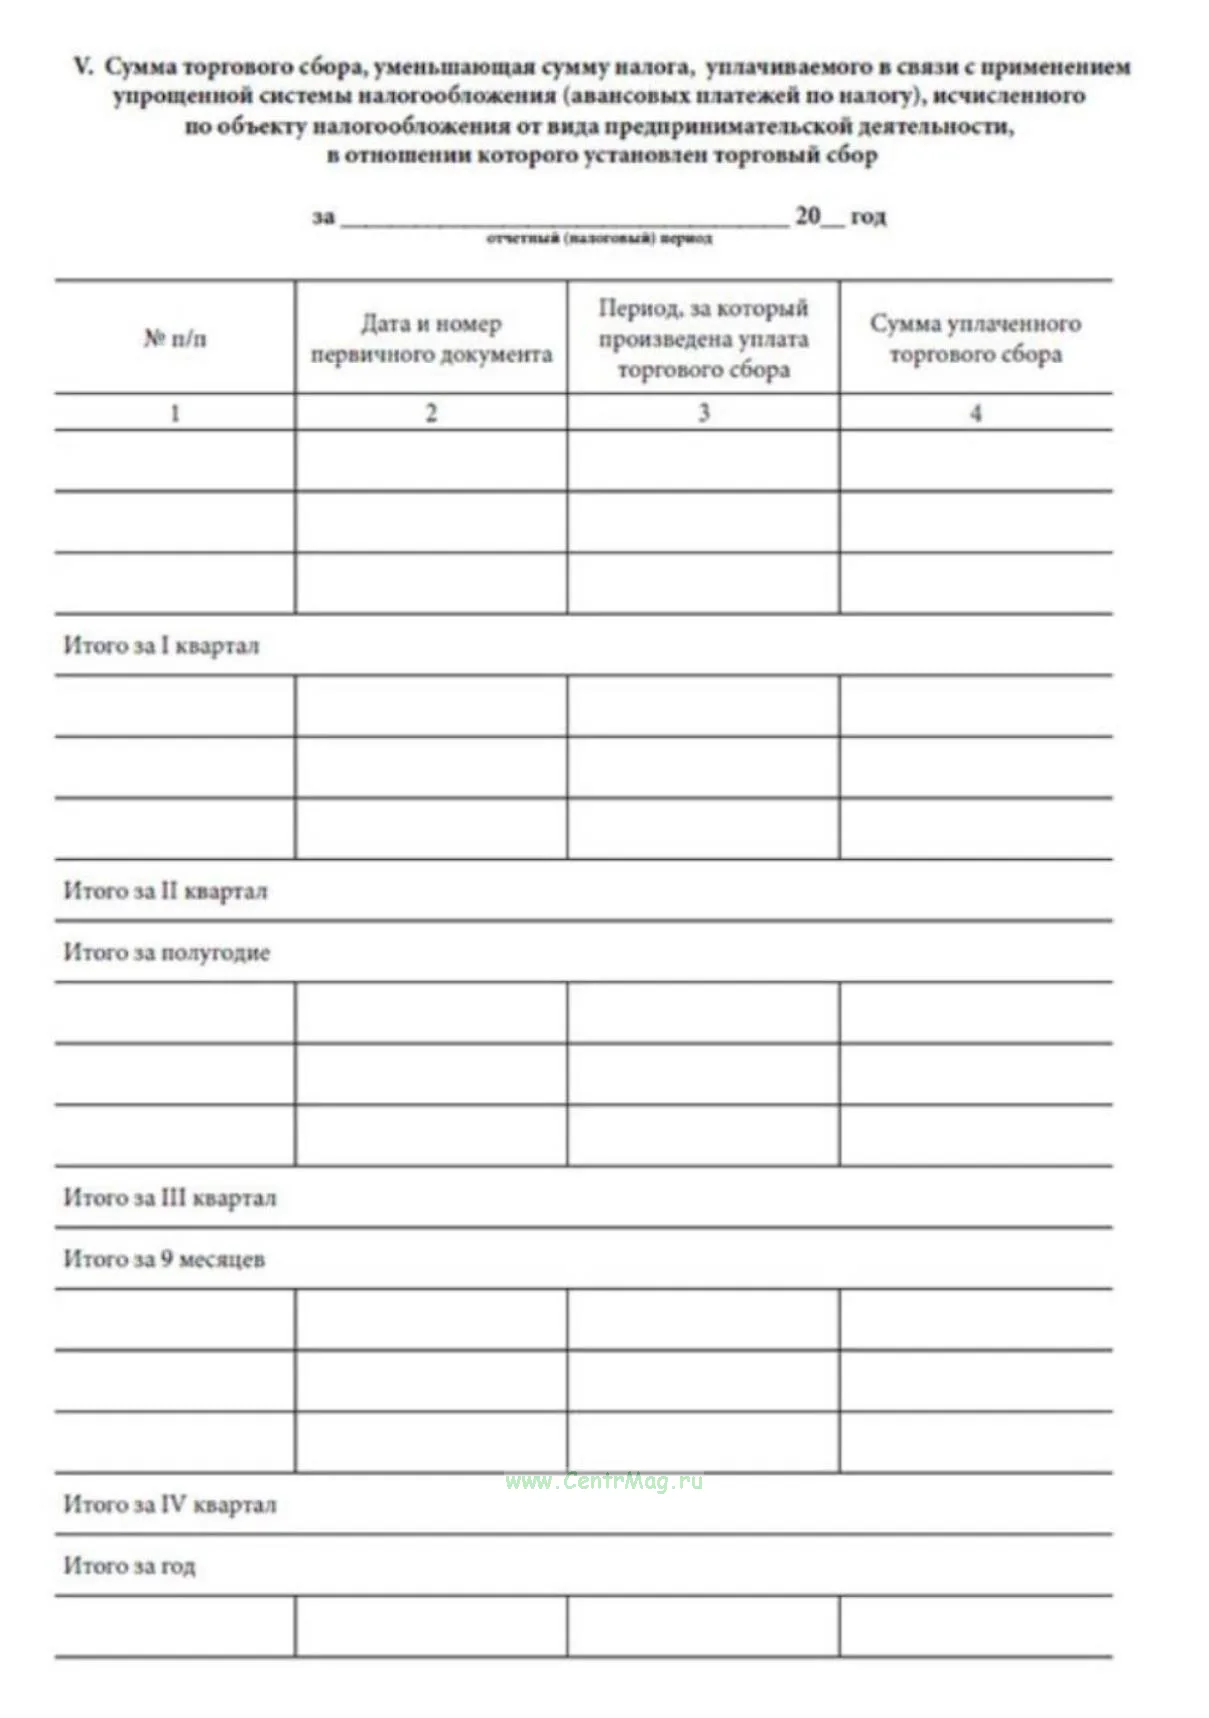
V. Сумма торгового сбора, уменьшающая сумму налога, уплачиваемого в связи с применением упрощенной системы налогообложения (авансовых платежей по налогу), исчисленного по объекту налогообложения от вида предпринимательской деятельности, в отношении которого установлен торговый сбор
1. № п/п
2. Дата и номер первичного документа
3. Период, за который произведена уплата торгового сбора
4. Сумма уплаченного торгового сбора
Закажите качественные журналы и бланки по вашему образцу с доставкой по Москве и всей России - в удобном онлайн-калькуляторе вы легко настроите формат, количество страниц, обложку, логотип и другие параметры.
Добавить отзыв
Настройка журнала
Возможно, Вам нужен журнал с большим количеством страниц.
Рекомендуем воспользоваться калькулятором
В данном журнале рекомендуется 60 стр.
Настройка журнала
Возможно, Вам нужен журнал с большим количеством страниц и другими характеристиками.
Просим воспользоваться калькулятором
В данном журнале рекомендуется 60 стр.
Вы можете за 10 рублей разместить логотип Вашей организации на обложке журнала.
Логотип будет размещен над названием журнала по центру.
Размер файла не должен превышать 2 мб. Формат загружаемого файла с логотипом должен быть jpg, jpeg, gif или png. Имя файла должно состоять только из английских букв и цифр. Цветность Вашего логотипа может быть как черно-белой (градации серого), так и цветной.
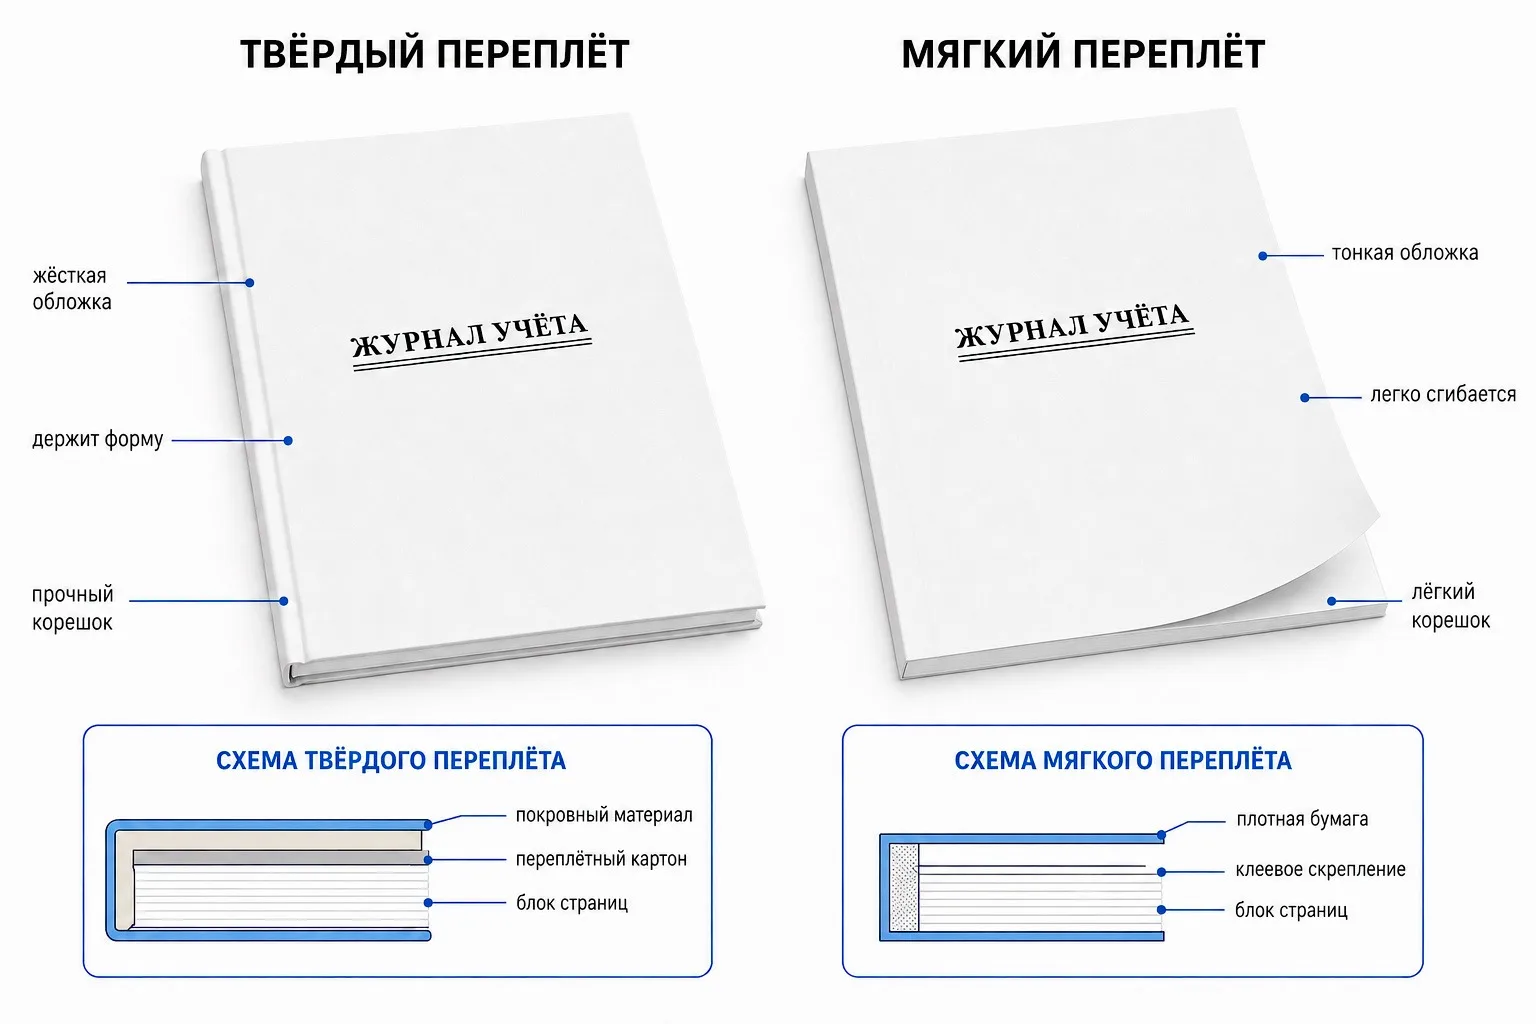
При выборе твердого переплета текст будет выглядеть следующим образом
При выборе мягкого переплета текст будет выглядеть следующим образом
Пример расположения логотипа на вертикальной обложке
Пример расположения логотипа на горизонтальной обложке
Вы можете приложить образец Вашего журнала.
Размер файла не должен превышать 2 мб. Формат загружаемого файла с образцом должен быть jpg, jpeg, gif, png, doc, docx, pdf, rar, zip. Имя файла должно состоять только из английских букв и цифр.
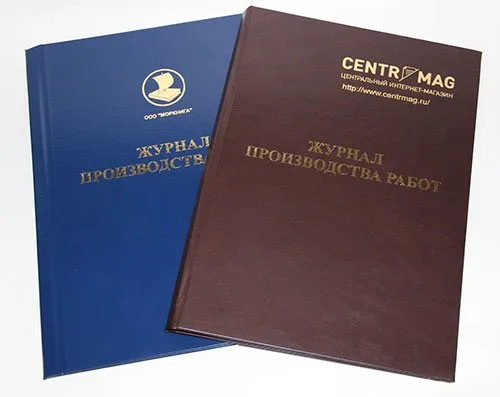
Название журнала полностью переносится методом тиснения на обложку, в основном используется золотая фольга (но также имеется в наличии серебряная, синяя, красная). Можно произвести тиснение: название организации, логотип, любые комбинации букв, цифр и рисунков.
 Если Вы загрузили логотип Вашей компании, то мы можем оттиснить его вместе с названием журнала
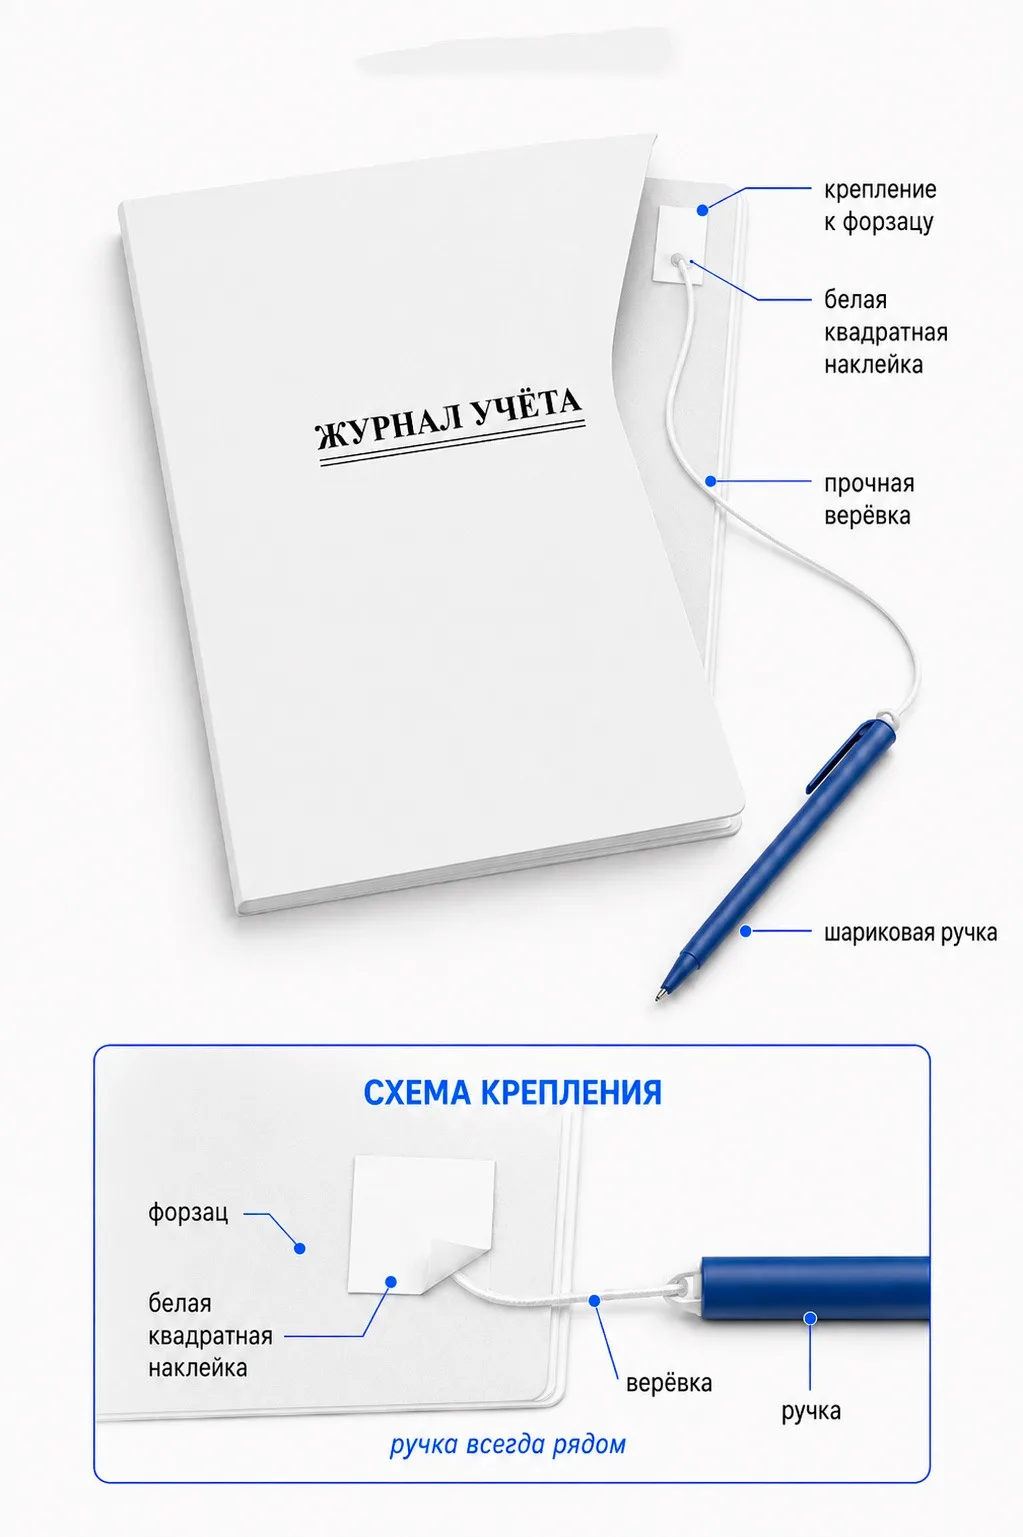
Шариковая ручка на веревке крепится к обложке журнала.
Эта опция подойдет для журналов, которые заполняют разные люди, или журнал находится в общедоступном месте. Например книга отзывов и предложений, журналы приема и сдачи, и т.д.
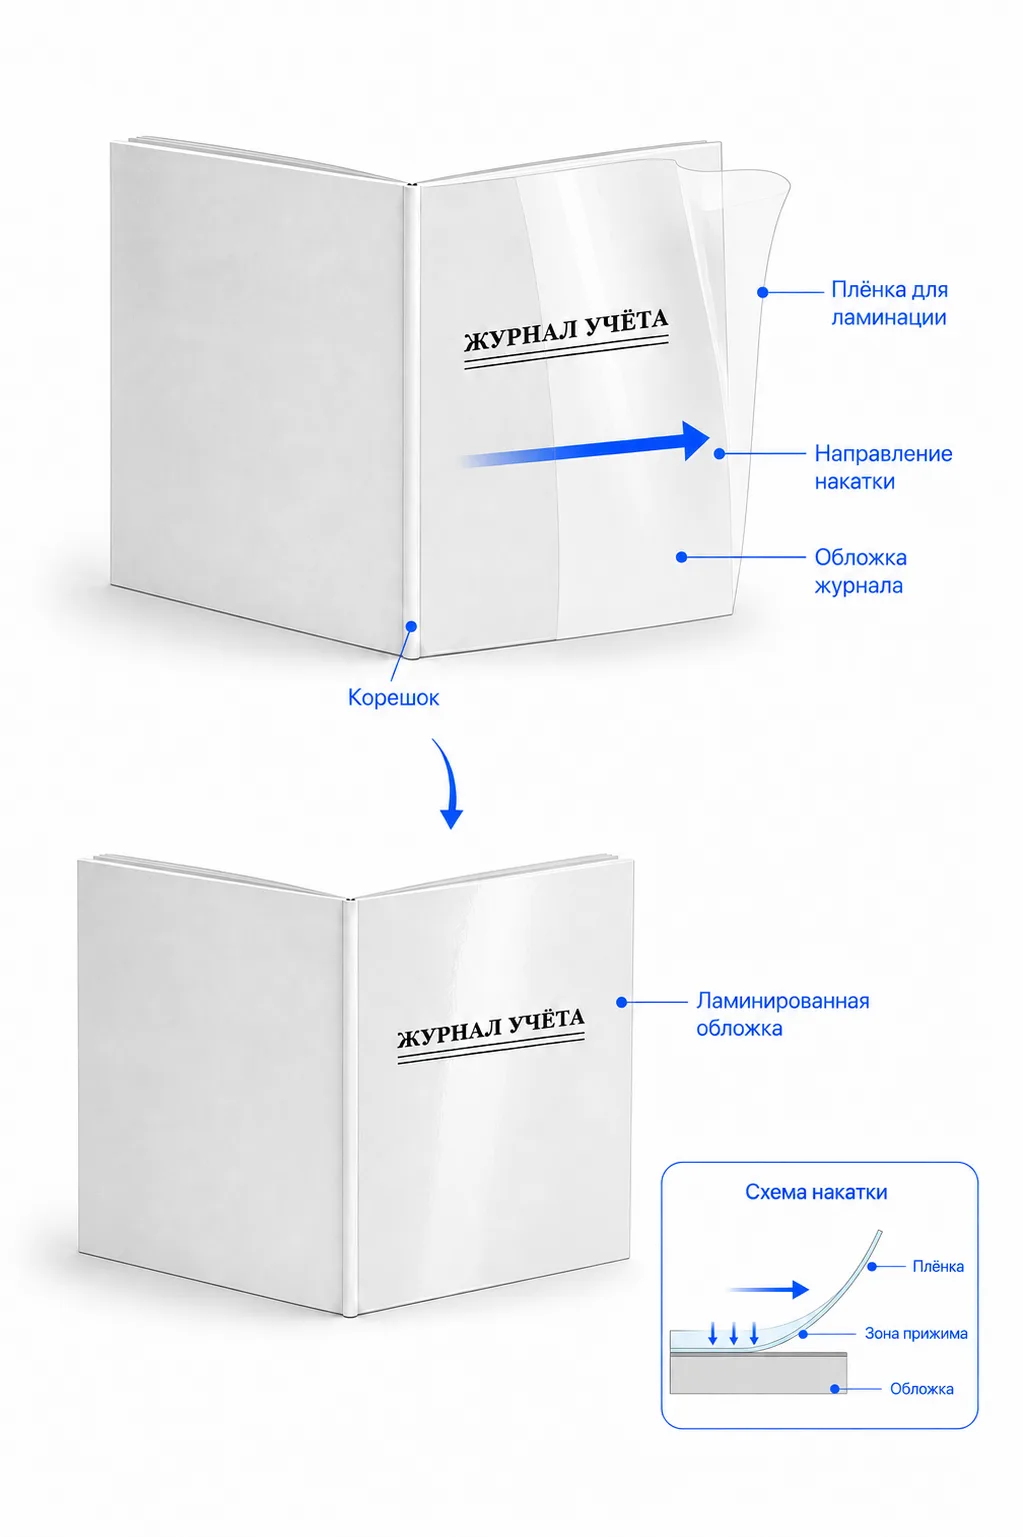
Ламинирование — покрытие полиграфической продукции защитной пленкой. Оно сохраняет внешний вид изделия и защищает его от влаги, загрязнений, царапин и других механических повреждений. Глянцевая ламинация также улучшает качество изображения: цвета становятся ярче, насыщеннее и контрастнее, а даже недорогая бумага приобретает более презентабельный вид.
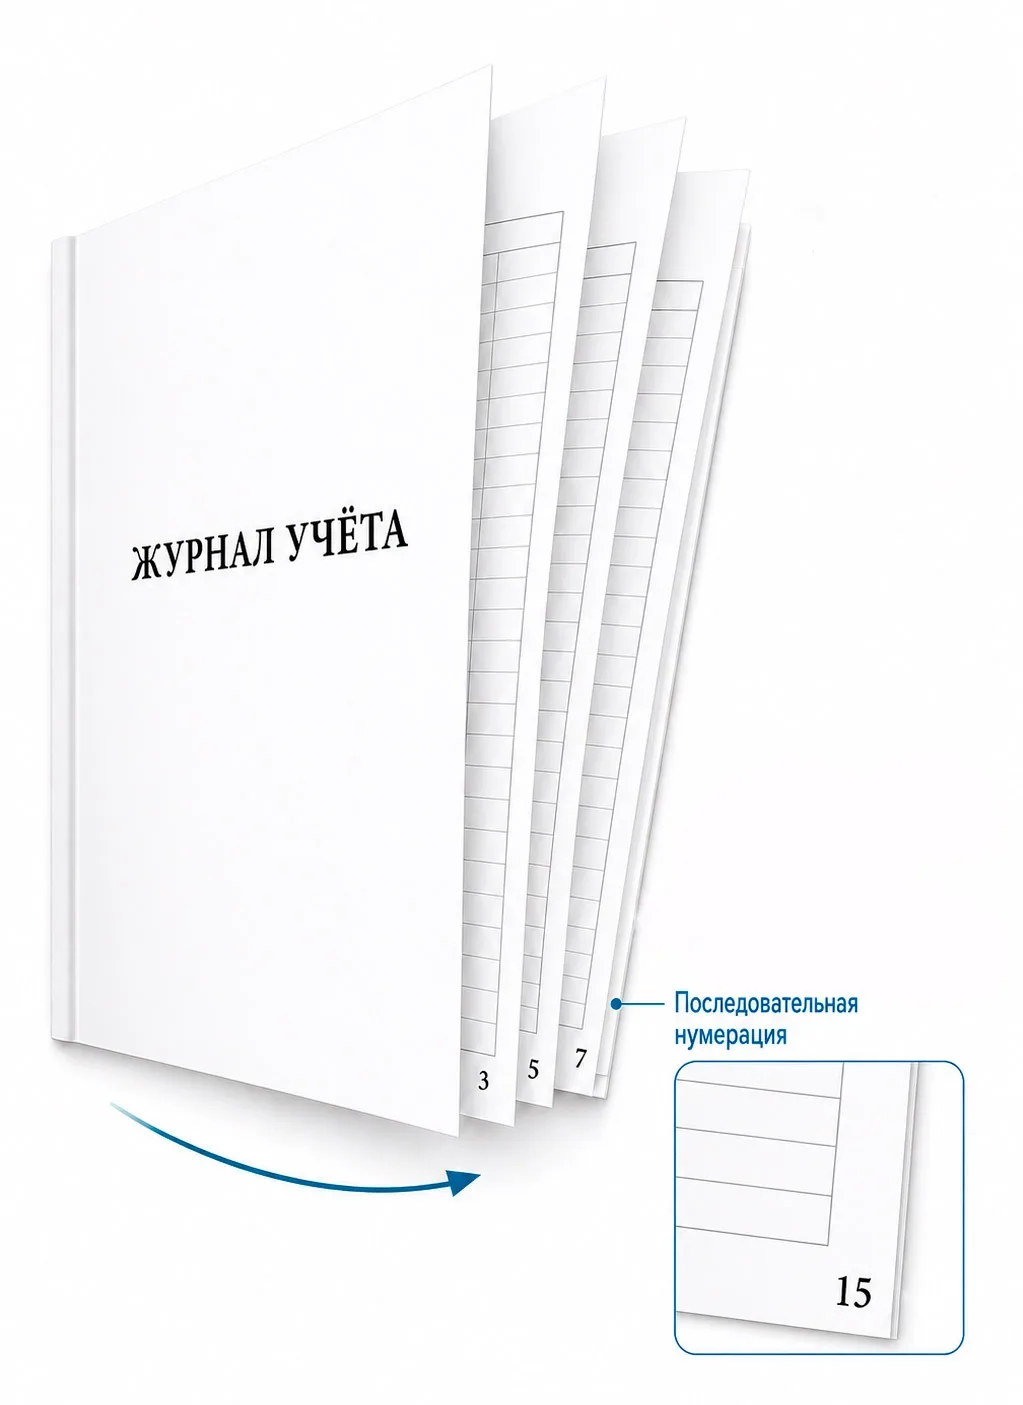
1 пронумерованный лист = 1 рубль
5 рублей
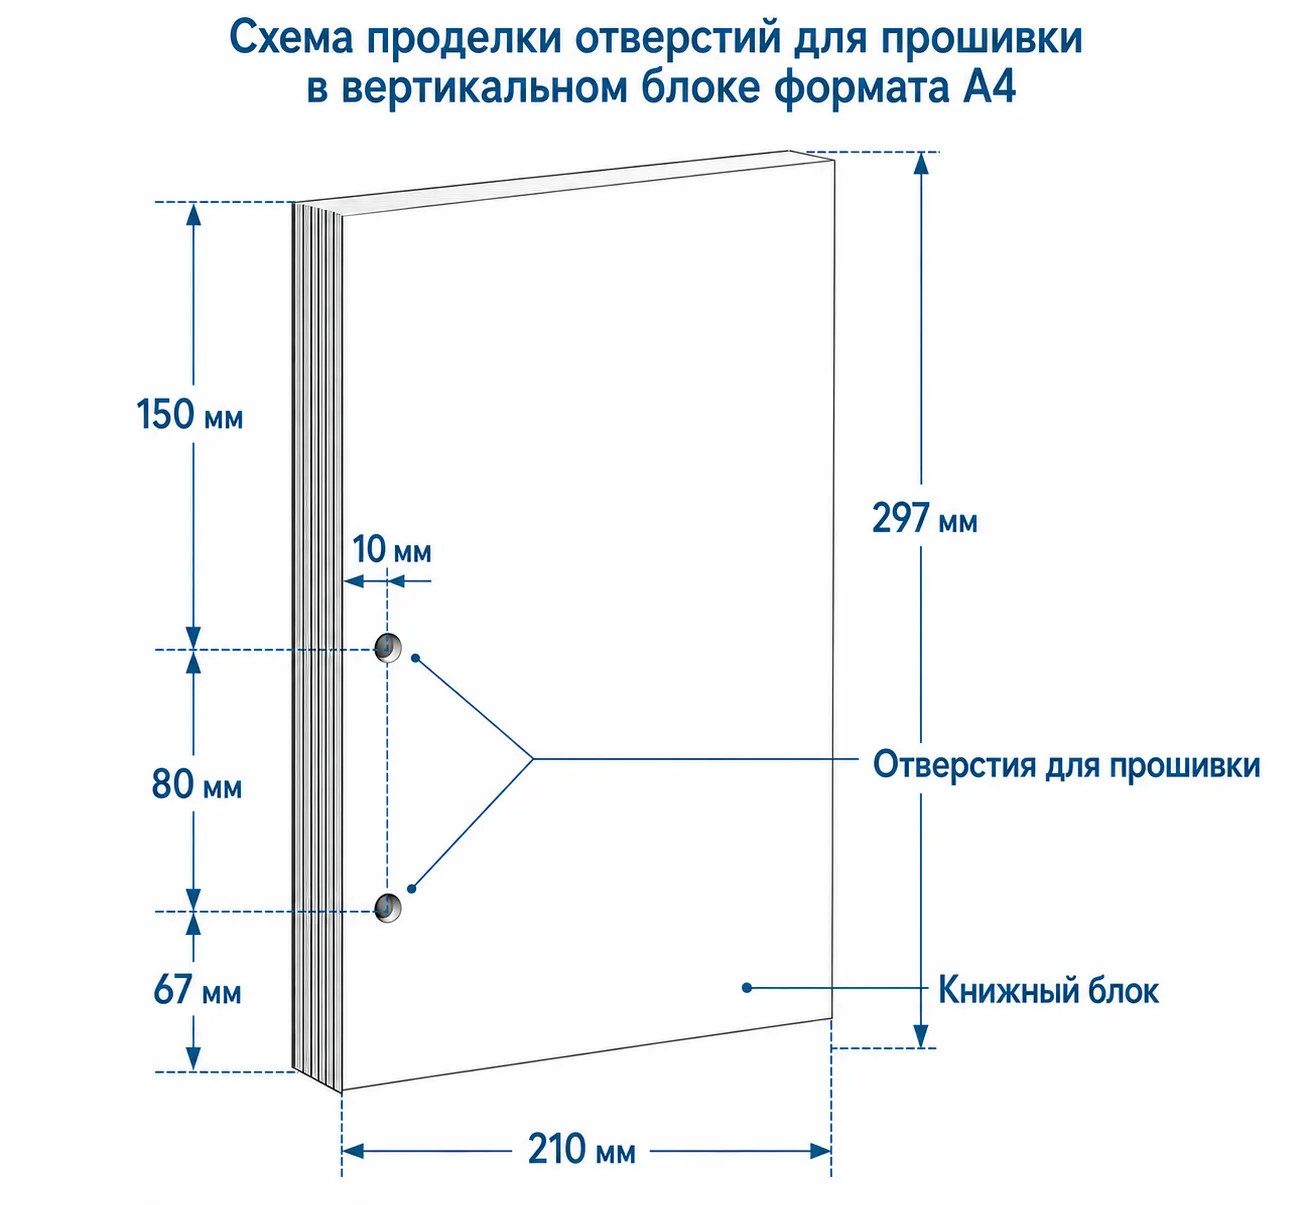
Стоимость работ по установке люверсов составляет 60 руб
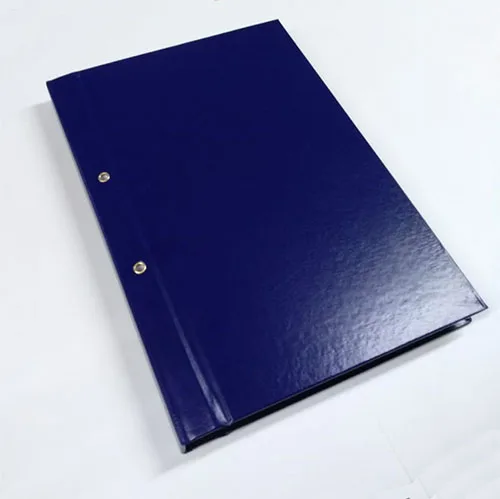
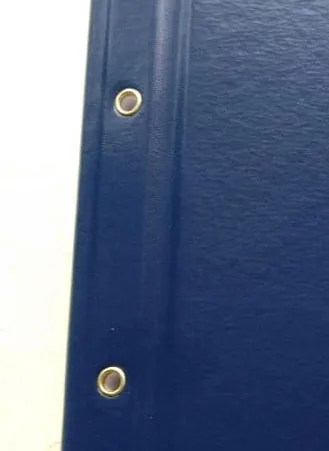
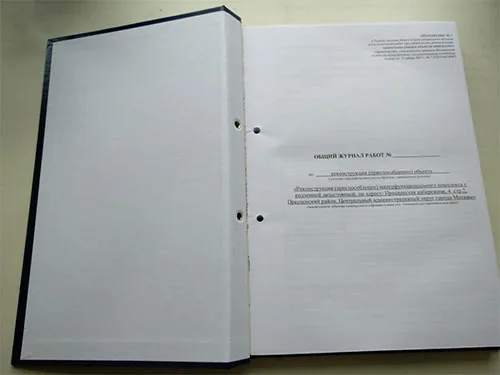
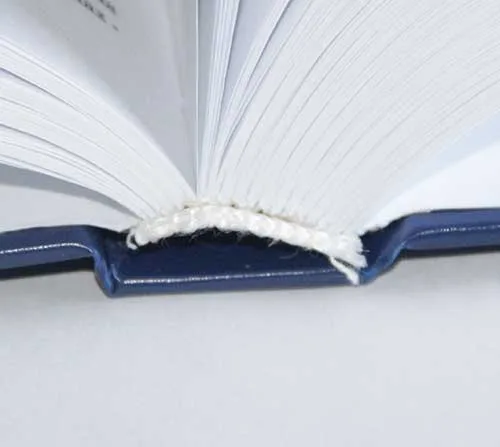
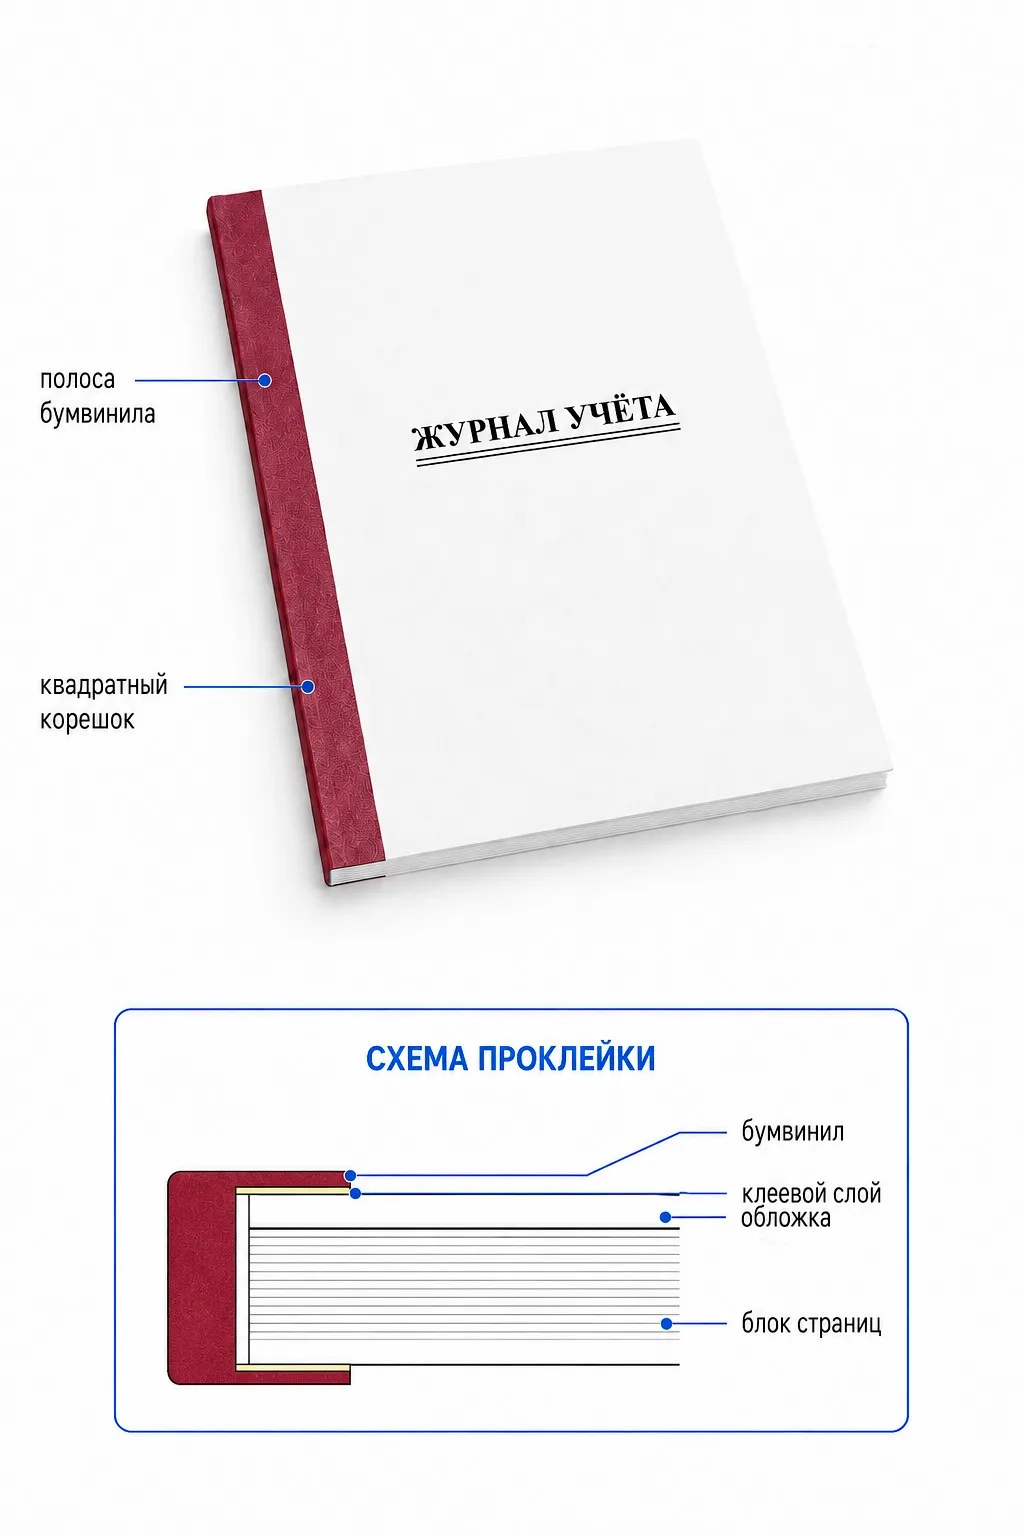
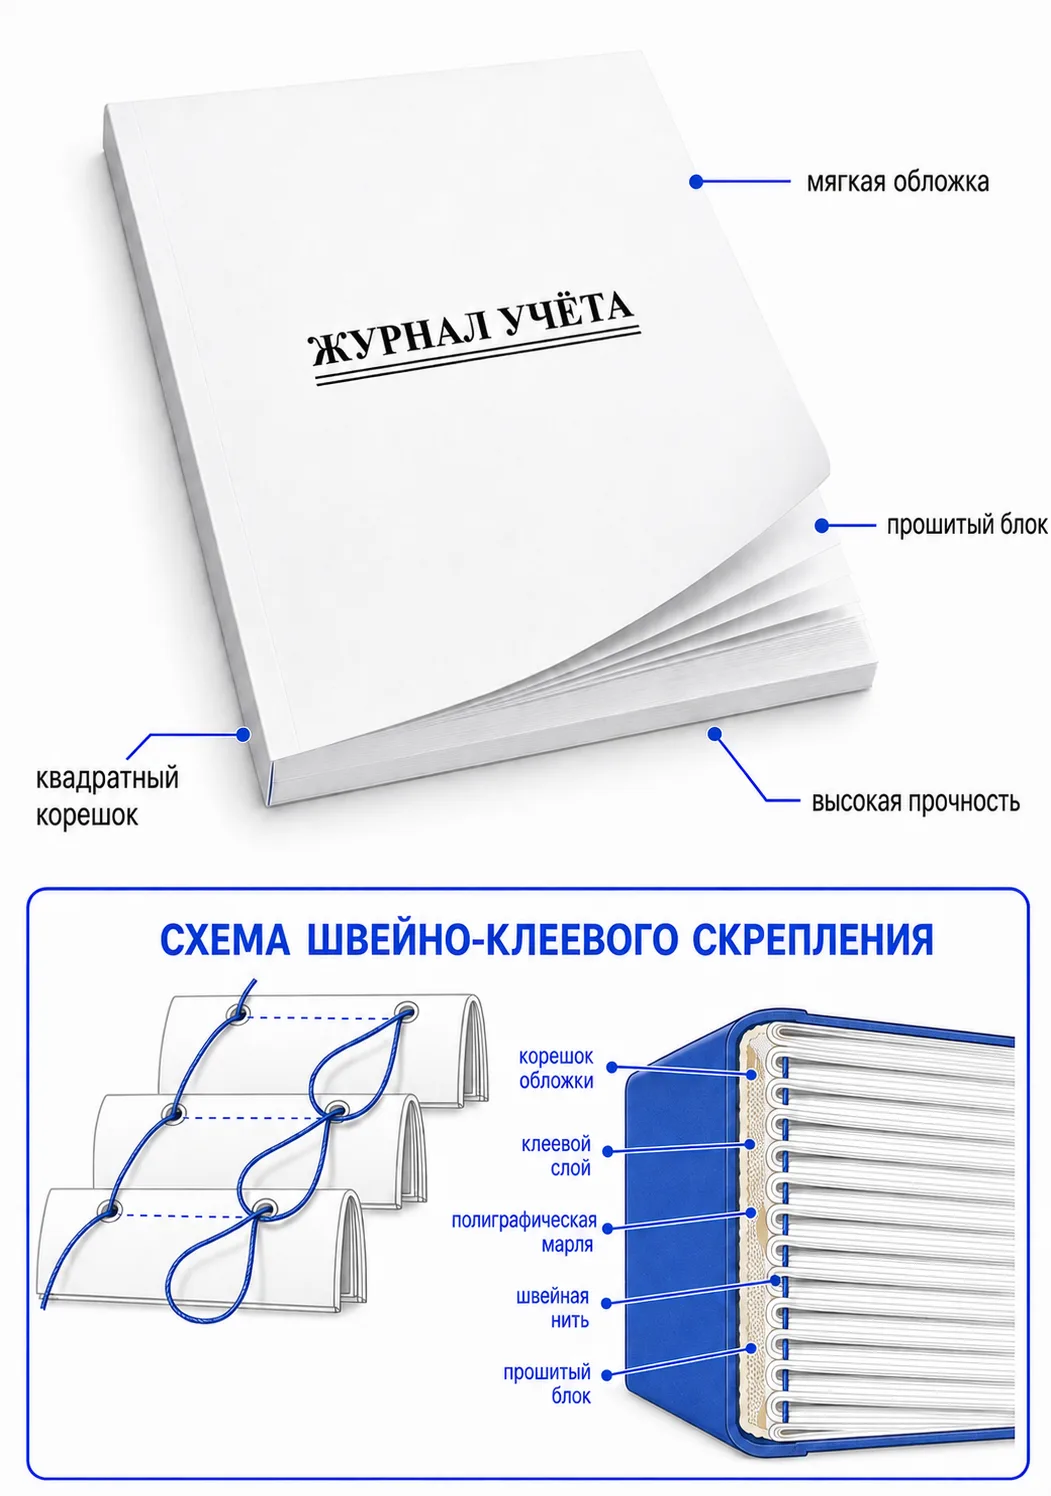
Швейное скрепление – в процессе изготовления используются отпечатанные листы, которые сгибаются, собираются тетрадками и сшиваются между собой нитками, что даёт блоку высокую прочность. Далее этот блок вставляется в переплетную крышку (используется одна переплетная крышка, состоящая из картона плотностью 2,5 мм, обтянутая бумвинилом). Потом блок соединяется с крышкой с помощью форзаца – бумажного листа. На верхнюю и нижнюю часть корешка блока приклеивается каптал для визуальной красоты и законченности изделия.
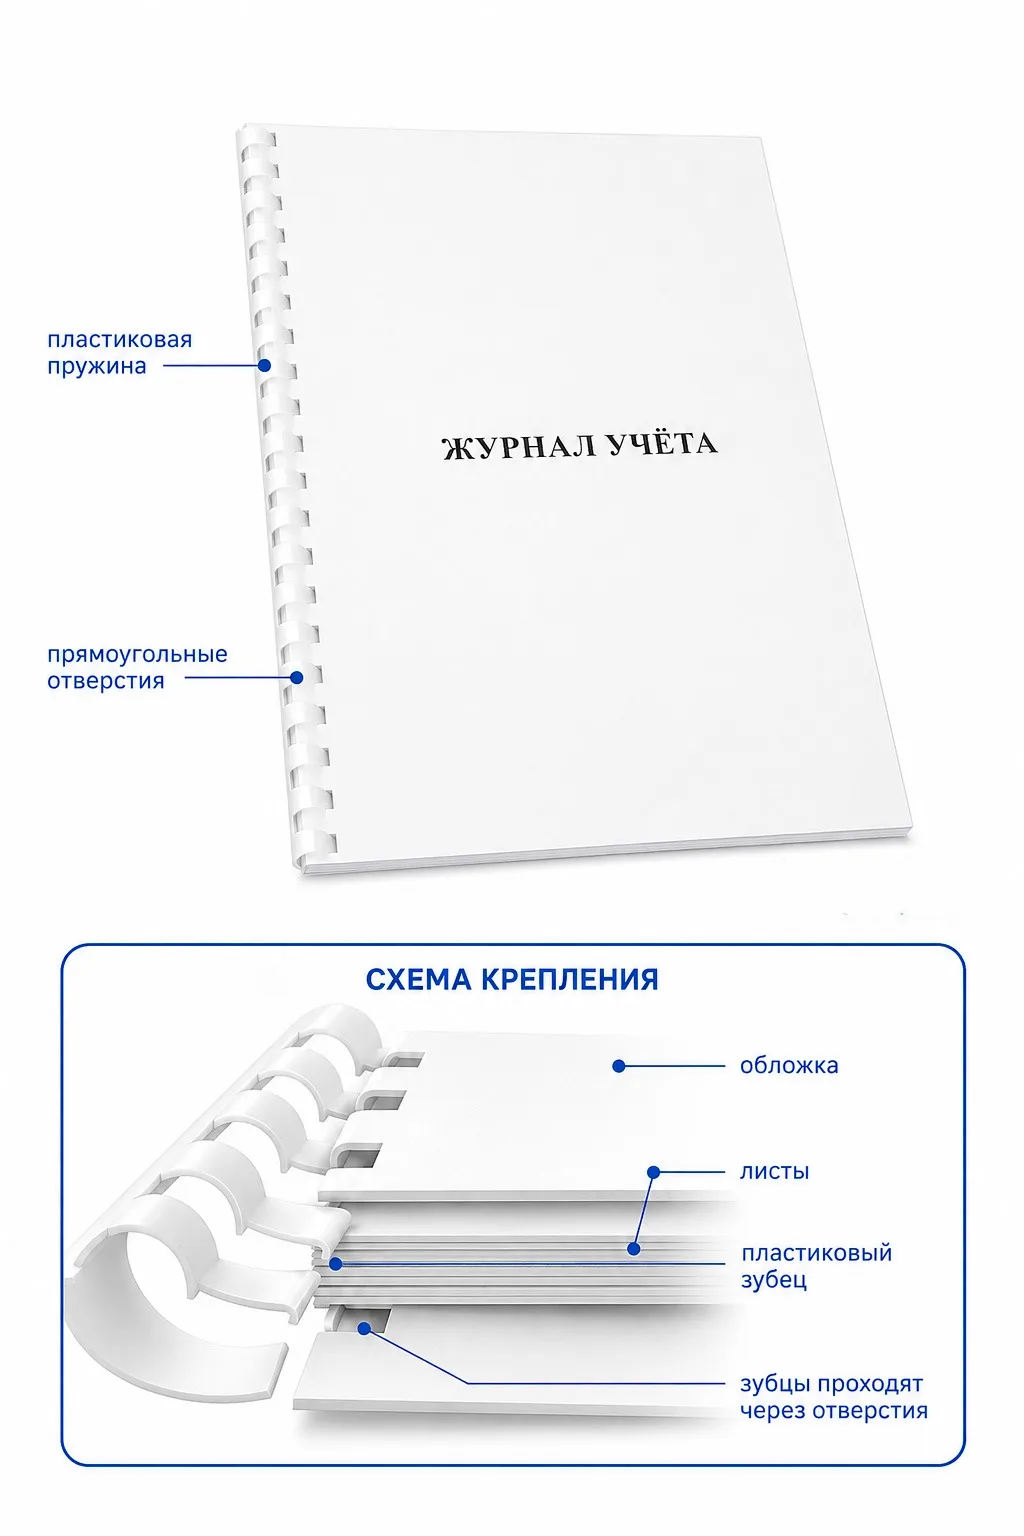
Пластиковая пружина
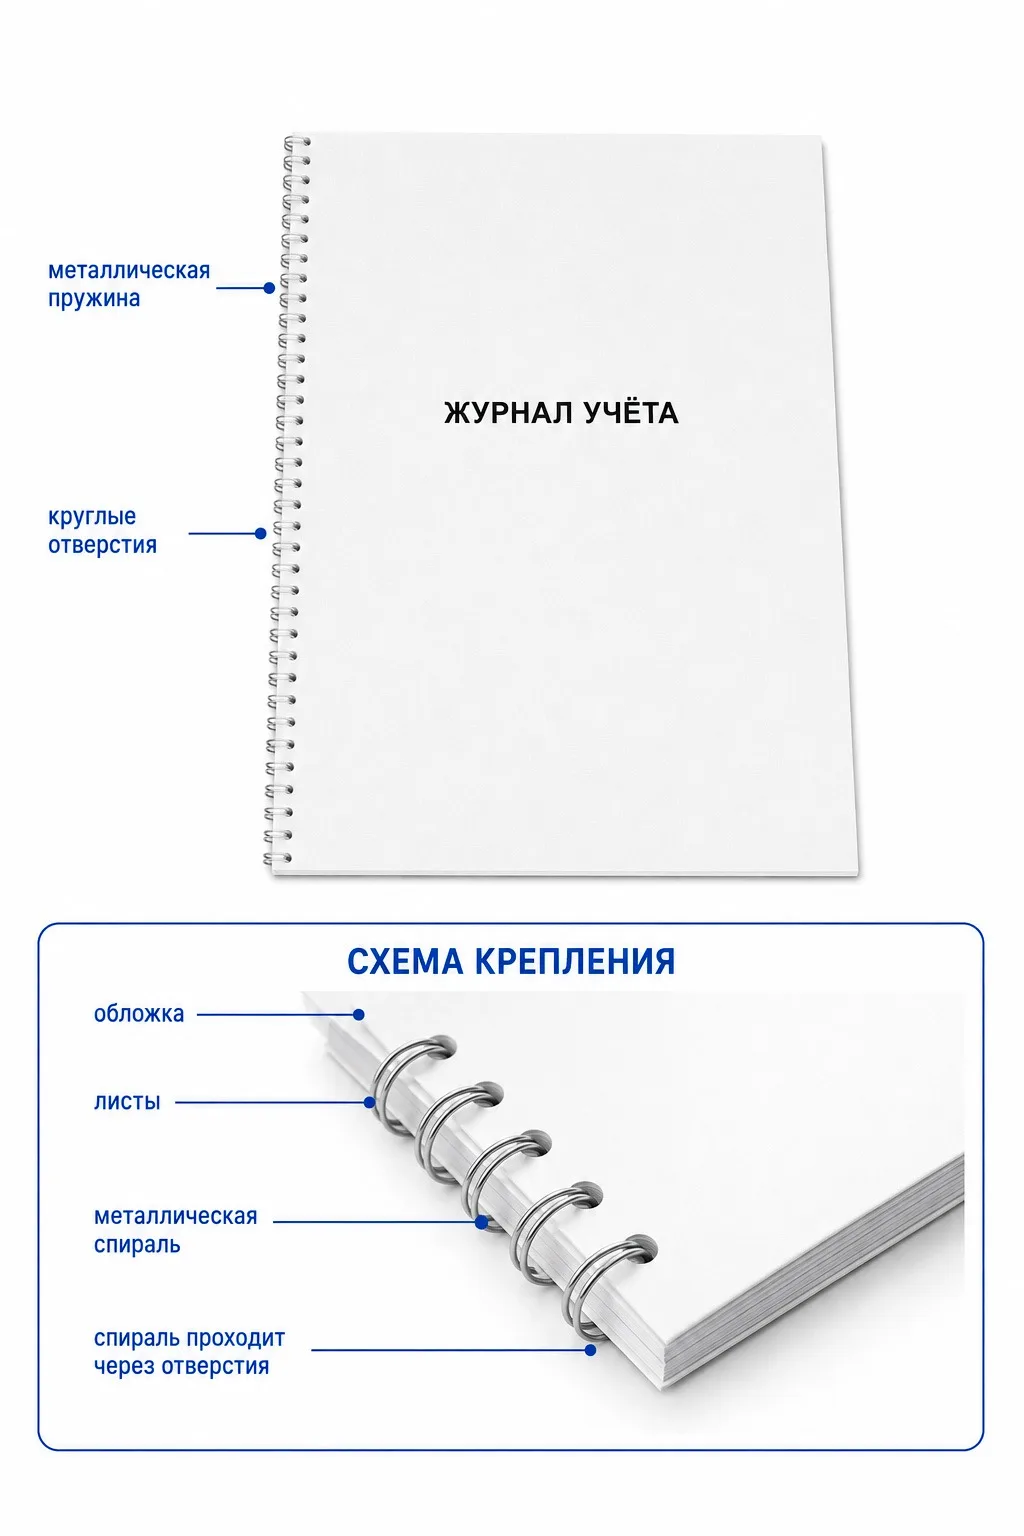
Металлическая пружина
Швейно-клеевое
Бумвинил является популярным материалом, его используют для изготовления различной полиграфической продукции: книг, фотоальбомов, папок, записных книжек и ежедневников. Помимо этого, бумвинил очень любят творческие люди, широко применяют его в упаковке и изделиях ручной работы.
Кожзам используют для изготовления различной полиграфической продукции, при производстве рюкзаков, сумок, кошельков. Помимо этого, его очень любят творческие люди, широко применяют в изделиях ручной работы.
Ламинация придаёт поверхности гладкость, насыщенность цвета и лёгкий блеск, продлевая срок службы журнала.
Надёжный барьер от загрязнений и повреждений, сохраняющий презентабельный вид даже при интенсивном использовании.
Мягкий переплет — один из наиболее недорогих и быстропроизводимых переплетов.
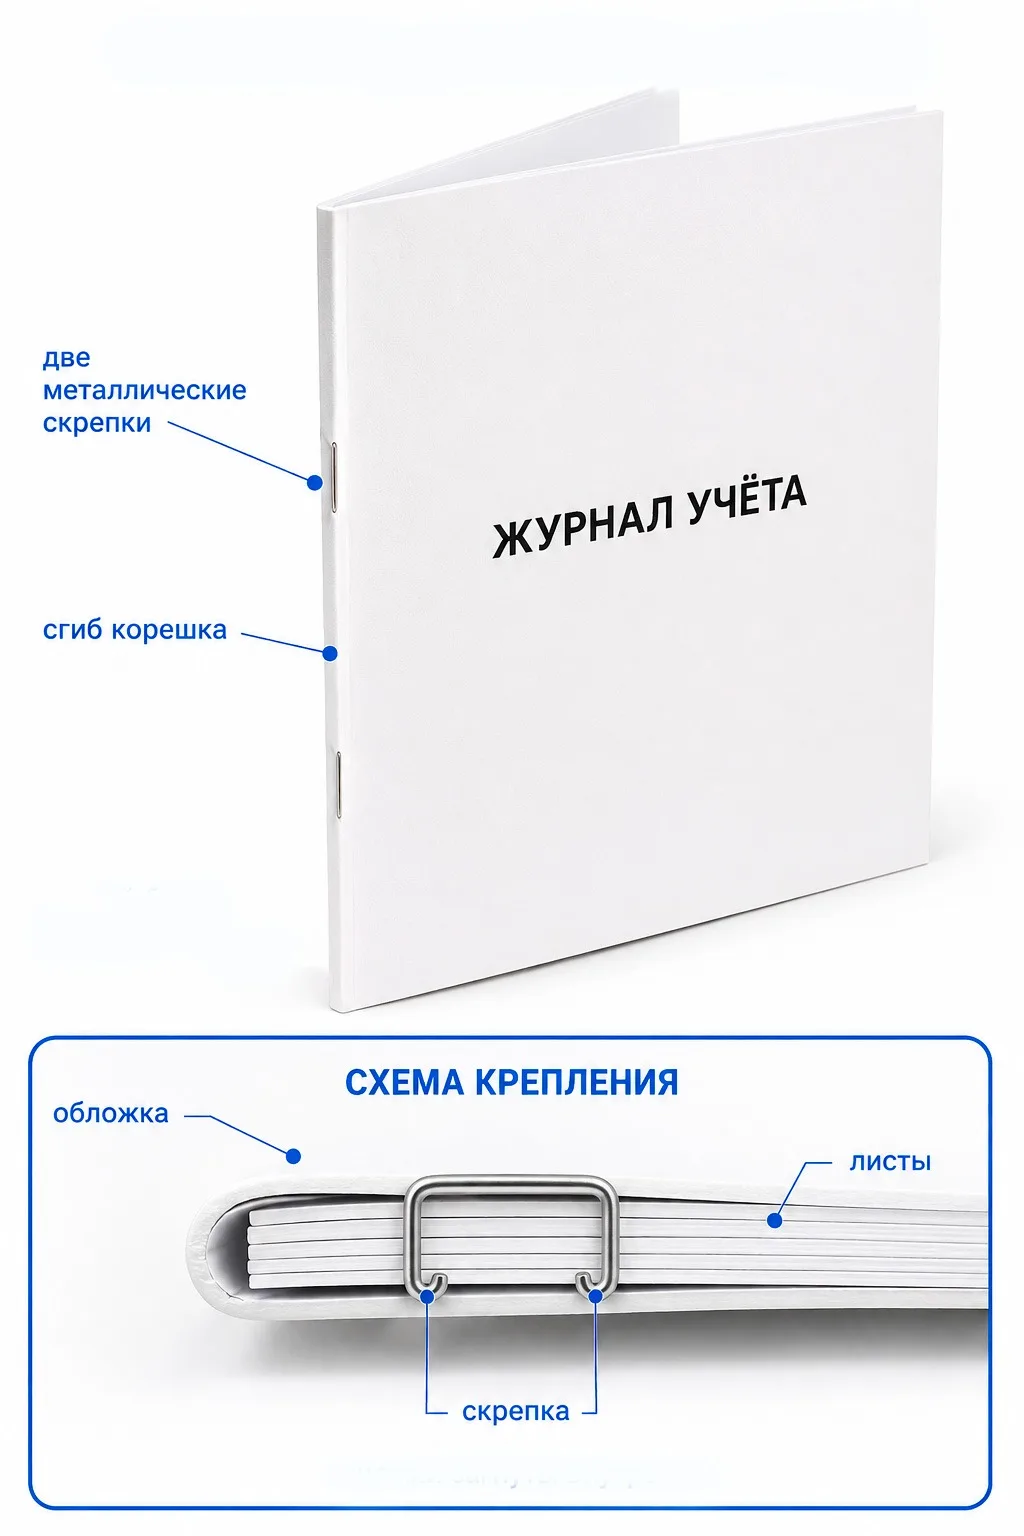
Обложка переплета изготавливается из плотной бумаги плотностью 160 г/м², по Вашему желанию обложку можно заламинировать. После того, как обложка готова и блок отпечатан, происходит их скрепление на скрепку, а если в блоке больше 60 страниц, то скрепление осуществляется на термоклеевой машине. Мягкий переплет из-за простоты исполнения и доступной цены является наиболее популярным и одним из самых доступных видов переплета.
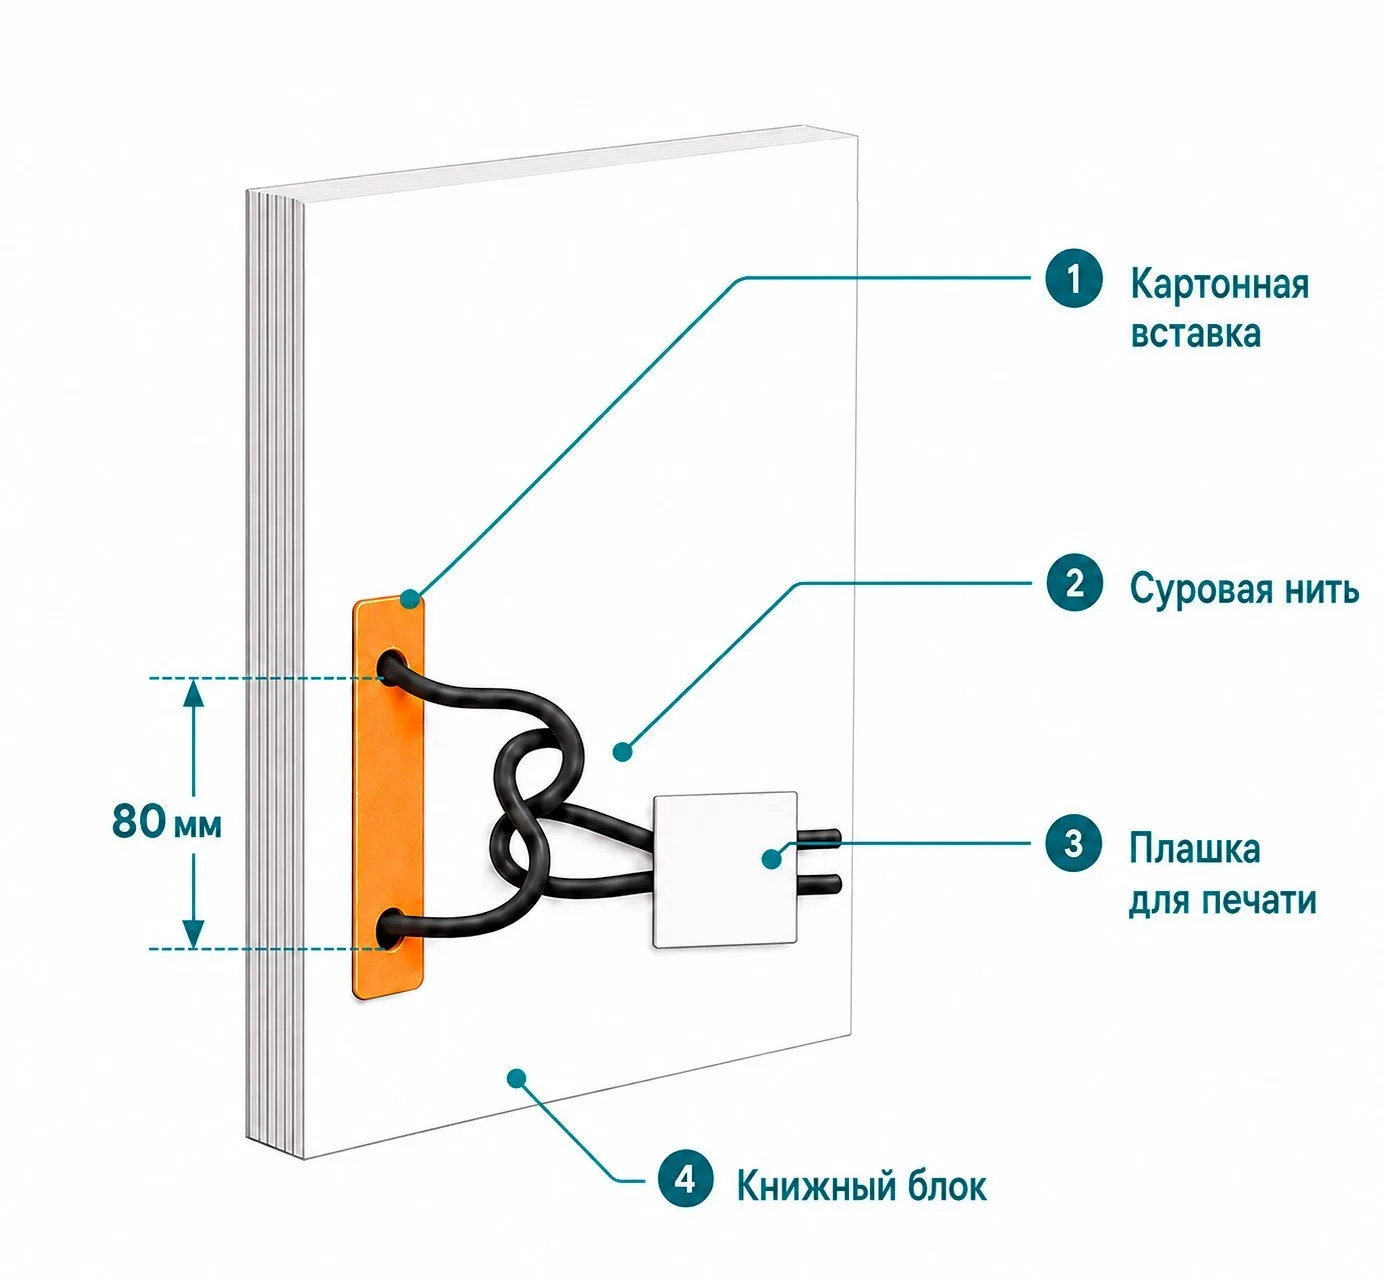
Вы получаете печатную продукцию прошнурованной и c местом для вашей печати в соответствии с действующими нормативными документами:
ГОСТ Р 7.0.8-2013. Делопроизводство и архивное дело. Термины и определения
ГОСТ 17914-72. Обложки дел длительных сроков хранения. Типы, размеры и технические требования